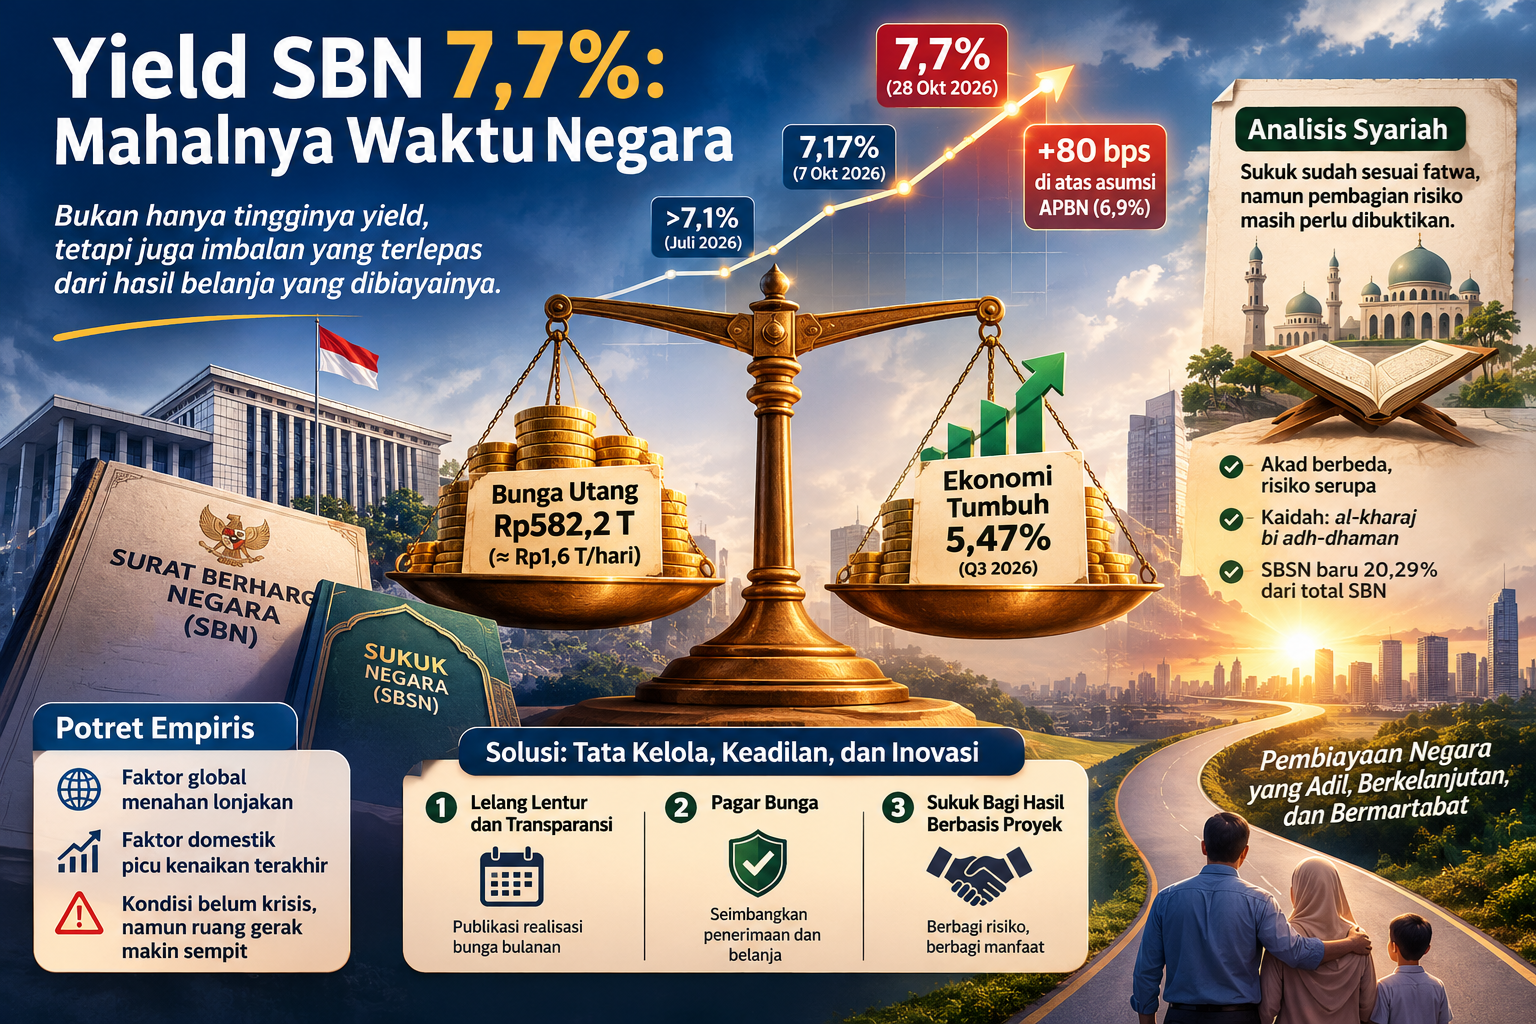
Pada 28 Oktober 2026, imbal hasil atau yield (keuntungan tahunan yang diminta pasar) Surat Berharga Negara (SBN) tenor 10 tahun sempat menyentuh 7,7%, menurut data Investing melalui Katadata. Itu level tertinggi sejak Mei 2020, dan 80 basis poin (bps, seperseratus persen) di atas asumsi APBN sebesar 6,9%. Sepekan kemudian, BPS mengumumkan ekonomi triwulan III-2026 tumbuh 5,47% (melalui Okezone). Ekonomi melaju, tetapi harga waktu yang dibayar negara ikut naik.
Angka itu penting karena alokasi bunga utang tahun ini, Rp582,2 triliun menurut Katadata, setara sekitar Rp1,6 triliun per hari (hitungan penulis). Tesis artikel ini, sebagai opini penulis: yang perlu dibenahi bukan hanya tingginya yield, tetapi juga imbalan yang terlepas dari hasil belanja yang dibiayainya, dan label sukuk belum banyak mengubah hal itu.
A. Potret empiris: mahal, tetapi belum krisis
Kenaikan yield tidak langsung menaikkan bunga seluruh utang. Mayoritas SBN berkupon tetap, sehingga dampaknya jatuh pada penerbitan baru dan utang yang dibiayai ulang. Yusuf Rendy Manilet dari CORE memperkirakan sisa penerbitan neto 2026 sekitar Rp302 triliun, dengan yield 70–80 bps di atas asumsi, menambah biaya Rp2–2,5 triliun per tahun. Karena kuponnya terkunci, akumulasinya dapat melampaui Rp20 triliun dalam sepuluh tahun.
Tekanan lebih besar datang pada 2027. Alokasi bunga naik menjadi Rp650,3 triliun, atau 11,7% lebih tinggi (hitungan penulis), dengan target penerbitan neto Rp833,69 triliun di luar pembiayaan ulang. Jika yield bertahan 7,5–7,7%, Yusuf memperkirakan tambahan beban Rp11–14 triliun. Yang terdampak bukan hanya APBN. Yield SBN menjadi acuan pendanaan korporasi dan bank, sehingga bunga kredit ikut sulit turun.
Apa penyebabnya? Penjelasan pesaing bersifat global: suku bunga dunia tinggi, sehingga Indonesia hanya ikut terseret. Data awal Oktober mendukungnya, karena selisih SBN terhadap obligasi pemerintah AS (US Treasury) justru menyempit dari sekitar 265 bps pada Juli menjadi 188 bps pada 7 Oktober. Namun data akhir Oktober melemahkannya. Dalam tiga pekan, yield naik 53 bps, sementara selisihnya melebar menjadi sekitar 246 bps (hitungan penulis dengan tanggal data yang tidak sama persis). Yusuf membacanya sebagai kenaikan premi risiko domestik.
| Tanggal (2026) | Yield SBN 10 tahun | Selisih terhadap US Treasury | Sumber dan status |
|---|---|---|---|
| Juli (setelah RDG BI) | di atas 7,1% | sekitar 265 bps | Kontan, hanya cuplikan |
| 7 Oktober | 7,17% | 188 bps | DJPPR melalui Kontan, dibuka |
| 28 Oktober | 7,7% (sempat) | sekitar 246 bps | Katadata; selisih hitungan penulis memakai US Treasury 5,24% dari Bisnis, terbit 25 Oktober, hanya cuplikan |
Ada pula data yang melemahkan cerita domestik: arus masuk asing masih Rp36,7 triliun sepanjang tahun hingga 7 Oktober, dan rasio penawaran lelang hingga September terjaga di 1,87 kali untuk SUN dan 2,52 kali untuk SBSN. Namun data itu berakhir sebelum lonjakan. Untuk memastikan sebab-akibat, kita masih membutuhkan yield AS pada 28 Oktober, arus asing akhir Oktober, premi CDS, dan hasil lelang Oktober. Analisis sementara penulis: faktor global menaikkan lantai, sedangkan faktor domestik lebih mungkin menjelaskan lonjakan terakhir.
Apakah ini spiral utang? Belum tentu. Yield 7,7% dikurangi inflasi Oktober 3,23% menghasilkan yield riil sekitar 4,47%, masih di bawah pertumbuhan riil 5,47% (hitungan kasar penulis, dengan inflasi konsumen sebagai pendekatan). Utang pemerintah juga 41,26% PDB per Juni. Namun keseimbangan primer masih defisit, sehingga sebagian belanja nonbunga tetap dibiayai utang baru. Kondisinya belum krisis, tetapi ruang geraknya menyempit.
B. Analisis syariah: akad berbeda, risiko serupa
Larangan riba dalam QS Al-Baqarah [2]: 278–279 mengembalikan kreditur kepada pokok hartanya, agar tidak ada pihak yang menzalimi atau dizalimi. Sukuk negara atau Surat Berharga Syariah Negara (SBSN) lahir dari larangan itu. Fatwa DSN-MUI 69/2008 mendefinisikannya sebagai bukti bagian kepemilikan atas aset SBSN, dan membolehkan ijarah (sewa), mudharabah dan musyarakah (kemitraan bagi hasil), serta istishna’ (pesanan).
Secara hukum, perbedaannya dari obligasi berbunga nyata. Perbedaan pendapat justru muncul pada kedalaman kepemilikan. Standar Syariah AAOIFI No. 17 memandang sukuk sebagai sertifikat kepemilikan bersama atas aset, manfaat, atau jasa. Draf Standar 62, yang dikonsultasikan sejak akhir 2023, melangkah lebih jauh dengan mewajibkan pengalihan kepemilikan hukum beserta risikonya. Status terakhir yang penulis periksa, per Desember 2024, belum final. Di Indonesia, Nugroho dan Darwanto (2025) menyimpulkan aset dasar sukuk ritel tidak bertentangan dengan fatwa DSN-MUI, tetapi belum memenuhi AAOIFI karena Barang Milik Negara (BMN) tidak berpindah kepemilikan.
Perbedaan ini memengaruhi kebijakan. Wildani dkk. (2025) mencatat pemindahan BMN kepada investor menimbulkan soal politik dan kedaulatan, sementara Fitch memperkirakan negara penerbit mungkin enggan mengalihkan asetnya. Standar yang lebih ketat dapat mempersempit penerbitan, sedangkan standar yang longgar membiarkan sukuk mirip obligasi.
Di lapangan, kesenjangannya bersifat ekonomis. SBSN baru 20,29% dari total SBN per 30 September 2026. Fatwa 69 mewajibkan pemerintah membayar imbalan dan nilai nominal saat jatuh tempo, sehingga pemegang sukuk pada dasarnya menanggung risiko kredit pemerintah, bukan risiko kinerja proyek. Padahal fatwa yang sama sudah mengenal imbalan berupa bagi hasil.
Di sini kaidah al-kharaj bi adh-dhaman, yakni hak atas hasil mengikuti tanggungan risiko, menjadi tolok ukur. Kaidah ini bersumber dari hadis At-Tirmidzi no. 1285, yang dinilainya hasan sahih, meski derajatnya diperselisihkan sehingga penulis memakainya sebagai kaidah, bukan dalil utama. Opini penulis: sukuk negara sah menurut fatwa yang berlaku, tetapi belum sepenuhnya mewujudkan pembagian risiko yang menjadi janji besar keuangan syariah.
Instrumen sosial juga perlu ditempatkan secara jujur. Zakat tidak dirancang untuk membayar imbalan utang negara. Sukuk wakaf atau Cash Waqf Linked Sukuk berguna untuk proyek sosial, tetapi materi BWI 2023 mencatat penerbitan Rp178,15 miliar, sekitar 0,03% alokasi bunga 2027 (hitungan penulis, data lebih lama). Skalanya tidak sebanding.
C. Solusi empiris
Solusi pertama bersifat jangka pendek dan intinya tata kelola. Pemerintah melenturkan waktu dan volume lelang, memakai saldo anggaran lebih saat pasar tertekan, serta menghindari penguncian tenor panjang pada yield puncak, sebagaimana disarankan Yusuf. Pengawasannya mengambil semangat hisbah, yaitu pengawasan publik atas tata kelola, melalui publikasi realisasi bunga setiap bulan. Langkah ini berasal dari praktik manajemen utang, bukan instrumen syariah.
Solusi kedua bersifat struktural: pagar bunga. Pemerintah dan DPR menetapkan target bunga terhadap pendapatan serta keseimbangan primer. Pagar ini harus ditempuh lewat penerimaan yang adil dan belanja yang disiplin, bukan pemotongan perlindungan sosial. Studi lintas negara tentang aturan fiskal belum penulis periksa, sehingga penerapannya di Indonesia masih perlu diuji.
Solusi ketiga adalah percobaan sukuk bagi hasil berbasis proyek. Imbalannya sebagian mengikuti pendapatan proyek yang diaudit, melalui musyarakah atau mudharabah yang sudah dibolehkan Fatwa 69. Portofolio SBSN proyek, Rp209,82 triliun pada 2013–2023, dan sistem pemantauan e-Monev dapat menjadi titik awal. Penulis belum menemukan contoh penerapan pada skala negara. Model sukuk terkait PDB (2015) baru diuji secara backtesting, sehingga buktinya belum dapat dipindahkan begitu saja ke Indonesia.
Rincian berikut memuat usulan penulis. Target dan skala di dalamnya adalah titik awal untuk diuji, bukan angka resmi.
| 1. Lelang lentur dan transparansi | 2. Pagar bunga | 3. Percobaan sukuk bagi hasil | |
|---|---|---|---|
| Jangka waktu | Pendek, paling lama 3 bulan | Struktural | Struktural |
| Pelaksana | DJPPR Kemenkeu | Pemerintah dan DPR | DJPPR, DSN-MUI, dan BPK sebagai auditor |
| Tahap pertama | Terbitkan realisasi bunga bulanan dan aturan penyesuaian lelang mulai Januari 2027 | Memuat target dalam dokumen perencanaan fiskal 2028 | Memilih satu proyek berpendapatan dan menyusun skema dengan DSN-MUI |
| Skala atau biaya | Yang dikelola: sekitar Rp2–2,5 triliun per tahun menurut CORE. Biaya pelaksanaan belum tersedia | Belum tersedia; butuh simulasi penerimaan dan belanja jangka menengah | Rp1 triliun, sekitar 0,05% outstanding SBSN (hitungan penulis). Premi belum dapat diperkirakan |
| Indikator | Selisih terhadap US Treasury kembali ke 188 bps atau lebih rendah pada Maret 2027; rasio penawaran SUN minimal 1,87 kali | Bunga terhadap pendapatan turun ke 15% dalam lima tahun; keseimbangan primer minimal nol pada 2029 | Rasio penawaran minimal 2 kali; laporan kinerja proyek 100% diaudit setiap tahun |
| Tingkat bukti | Menjanjikan: pendapat ekonom, belum ada evaluasi yang diperiksa | Masih gagasan untuk konteks ini | Masih gagasan |
| Risiko | Sinyal lelang dapat disalahbaca pasar; saldo anggaran terbatas | Belanja sosial dapat terpotong jika pagar terlalu kaku | Investor meminta premi lebih tinggi; pendapatan proyek sulit diukur; peringkat dan pemulihan aset belum jelas |
D. Refleksi filosofis: berapa harga waktu?
Ekonomi arus utama bertanya apakah utang masih berkelanjutan. Blanchard (2019) berargumen bahwa ketika suku bunga aman di bawah pertumbuhan, biaya fiskal utang bisa lebih rendah daripada dugaan umum, sekaligus mengingatkan risiko premi yang membuat utang makin berisiko. Pertanyaan itu sah, dan bagian A memakainya, meski konteks utamanya Amerika Serikat. Namun ia belum menjawab dua pertanyaan: siapa menanggung risiko, dan siapa menerima hasilnya.
Bunga memberi waktu harga yang tetap, apa pun yang terjadi dalam waktu itu. Sebaliknya, kerangka syirkah (kemitraan) membuat modal memperoleh hasil hanya jika usaha benar-benar berhasil. Renungan penulis: inilah perbedaan terdalamnya. Kupon yang dikunci hari ini menjadi klaim atas pajak warga sepuluh tahun mendatang, termasuk mereka yang belum dapat ikut memutuskan. Dalam bahasa amanah, anggaran negara bukan hanya milik generasi yang sedang memegangnya.
Hadis Al-Bukhari no. 2397 dari Aisyah menuturkan Nabi sering berlindung dari utang, sebab orang yang berutang mudah berdusta dan mengingkari janji. Konteks hadis itu pribadi. Renungan penulis, bukan tuduhan: utang besar juga dapat menguji kejujuran institusi, misalnya saat asumsi anggaran menjauh dari harga pasar.
Fatwa Syaikh Farkus yang dimuat Muslim.or.id menisbatkan kepada Al-Ghazali dalam Al-Mustashfa dan Asy-Syatibi dalam Al-I’tisham kebolehan pungutan atas orang kaya saat kas negara kosong dan kebutuhannya nyata. Kitab aslinya belum penulis periksa. Bagi kebijakan hari ini, pelajarannya adalah urutan pertanyaan: kebutuhan apa, ditanggung siapa, dan apakah adil. Bunga APBN mengalir dari pembayar pajak kepada pemegang surat utang, tetapi data pemegangnya menurut kelompok kekayaan belum penulis temukan.
Ketiga solusi menjawab refleksi ini secara berurutan. Transparansi menjaga amanah, pagar bunga menjaga keadilan antargenerasi, dan sukuk bagi hasil menguji apakah negara serta investor sungguh bersedia berbagi risiko.
Penutup
Yield 7,7% belum berarti krisis, tetapi memperlihatkan bahwa harga waktu negara makin mahal dan dipikul jangka panjang. Sukuk memperbaiki bentuk akad, namun pembagian risikonya masih harus dibuktikan. Agenda terbuka: berapa premi yang bersedia dibayar publik agar pembiayaan negara benar-benar berbagi risiko?
Artikel ini adalah kajian, bukan fatwa atau nasihat investasi. Keputusan hukum atau keuangan pribadi sebaiknya dikonsultasikan kepada ahlinya.
Referensi
Data dan berita
- Katadata (30 Oktober 2026). Yield SBN Tembus 7,7%, Beban Bunga Utang RI Berpotensi Membengkak.
- Katadata (Oktober 2026). Imbal Hasil SBN Tertinggi Sejak 2020.
- Kontan (Oktober 2026). Suku Bunga di Pasar Global Masih Tinggi, Pemerintah Hati-Hati Terbitkan Surat Utang.
- CNBC Indonesia (12 Oktober 2026). Utang RI Rp494 T per September.
- IDN Times (Oktober 2026). Investor Global Lirik Sukuk, mengutip DJPPR.
- Databoks (2 November 2026). Inflasi Tahunan Indonesia Capai 3,23% pada Oktober 2026, mengutip BPS.
- Okezone (5 November 2026). Ekonomi Tumbuh 5,47 Persen di Kuartal III 2026, mengutip BPS.
- Kontan (26 Juli 2026). BI Rate Tetap 5,75%, Yield SBN 10 Tahun Malah Naik.
- Bisnis.com (25 Oktober 2026). Yield SBN Capai 7,38%.
- Bisnis.com (25 Februari 2026). Dua Sisi Strategi Debt Switch BI-Kemenkeu.
- BWI dan Kemenkeu (2023). Materi SWR004.
Rujukan syariah
- QS Al-Baqarah [2]: 278–279.
- Sahih Al-Bukhari no. 2397.
- Jami’ At-Tirmidzi no. 1285.
- Fatwa DSN-MUI No. 69/DSN-MUI/VI/2008 tentang Surat Berharga Syariah Negara.
- Farkus, M. A., Pajak dalam Islam, Muslim.or.id.
Kajian
- Blanchard, O. (2019). Public Debt and Low Interest Rates. American Economic Review, 109(4), 1197–1229.
- Nugroho, J., dan Darwanto, A. (2025). Transfer of Ownership in State Retail Sukuk. Suhuf, 37(1).
- Wildani, F., Mahmudi, M., dan Jannah, K. (2025). Tantangan Harmoni Regulasi dalam Sukuk Asset-Backed.
- Fitch Ratings melalui Zawya. AAOIFI Standard 62’s Final Form, Adoption to Determine Impact on Sukuk.
- Dey, D. (11 Desember 2024). Sukuk Markets Keep Close Eye on Standards Review. White & Case.
- Kurniasari, W. Perkembangan dan Prospek Sukuk: Tinjauan Teoritis, mengutip Standar AAOIFI No. 17.
- Public Sector Funding and Debt Management: A Case for GDP-Linked Sukuk (2015).