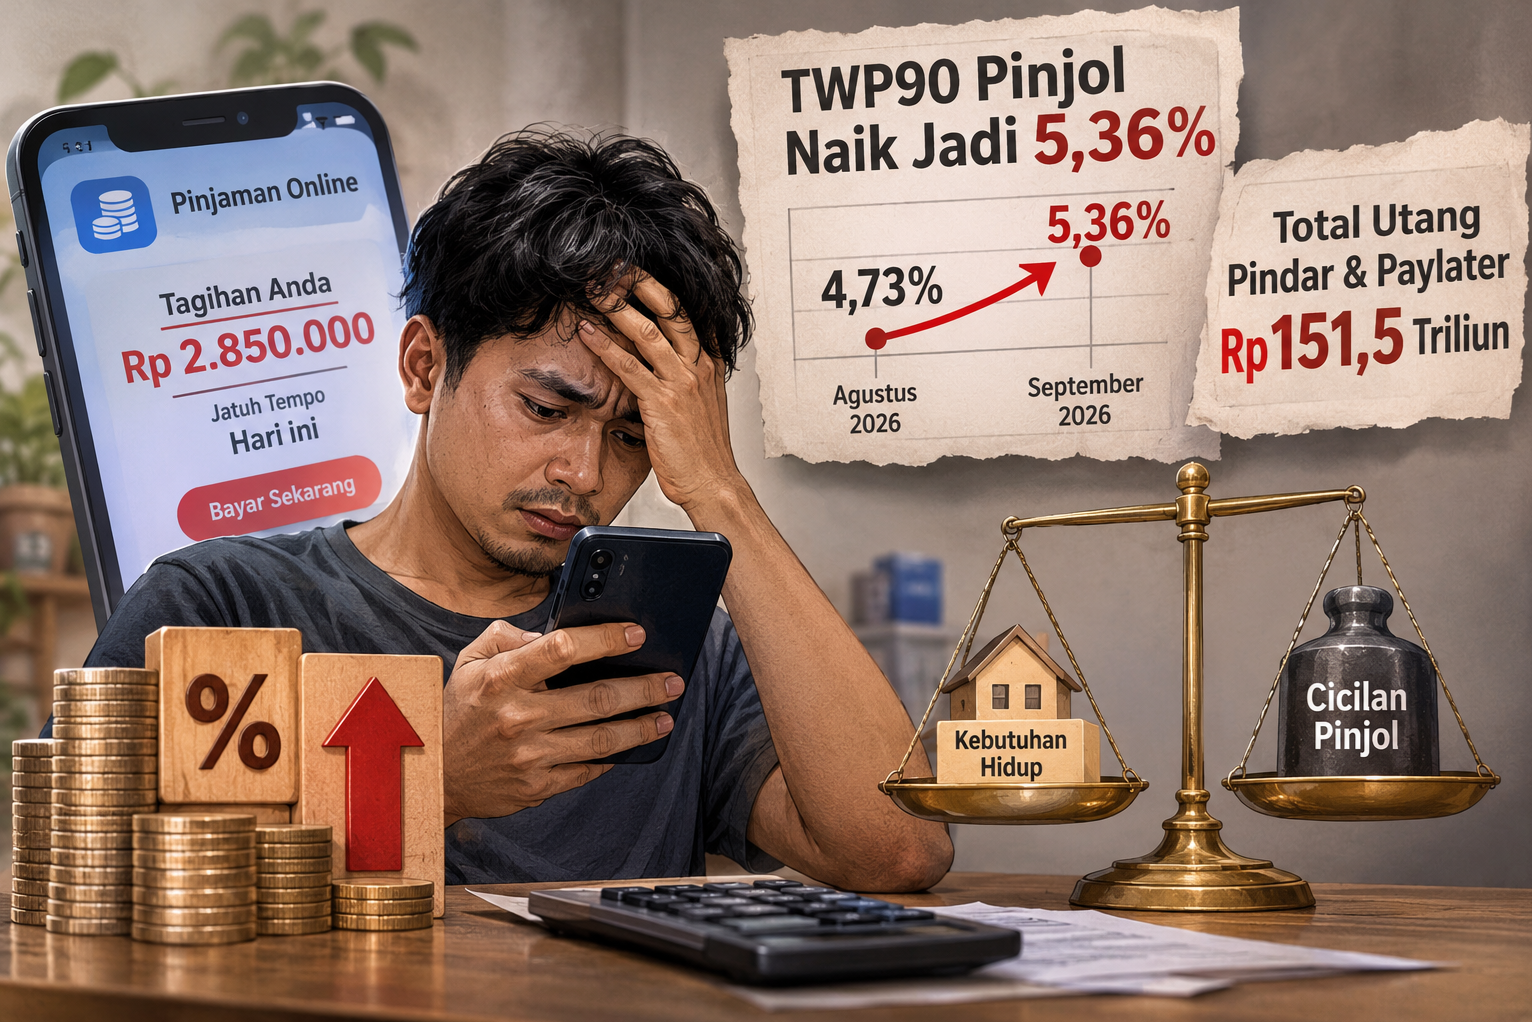
Pada 5 November 2026, Otoritas Jasa Keuangan (OJK) mengumumkan bahwa tingkat wanprestasi di atas 90 hari (TWP90), yaitu porsi pinjaman daring yang menunggak lebih dari tiga bulan, mencapai 5,36% per September 2026. Angka itu naik dari 4,73% sebulan sebelumnya dan melewati ambang 5% yang dipakai OJK sebagai batas aman. Pada saat yang sama, utang masyarakat di pinjaman daring (pindar, dulu populer disebut pinjol) dan layanan beli-sekarang-bayar-nanti (buy now pay later/BNPL atau paylater) berjumlah sekitar Rp151,5 triliun.
Isu ini penting sekarang karena dua hal. Kredit macet naik justru ketika ekonomi tumbuh 5,47% dan keyakinan konsumen membaik, sehingga ada kelompok yang tertinggal dari angka rata-rata. Selain itu, cara memperlakukan orang yang gagal bayar diatur cukup rinci dalam fikih muamalah, tetapi jarang masuk ke perdebatan kebijakan.
A. Potret empiris
Menurut siaran pers OJK, outstanding (sisa pokok) pindar per September 2026 sebesar Rp106,48 triliun, kredit BNPL perbankan Rp31,50 triliun dengan 34,5 juta rekening, dan BNPL perusahaan pembiayaan Rp13,54 triliun. Jumlah ketiganya Rp151,52 triliun (hitungan penulis). Kualitasnya memburuk di segmen digital, sementara kredit bank justru membaik.
| Indikator | September 2026 | Agustus 2026 |
|---|---|---|
| TWP90 pindar | 5,36% | 4,73% |
| Pertumbuhan outstanding pindar (yoy) | 17,02% | 22,07% |
| NPF gross BNPL perusahaan pembiayaan | 3,12% | 3,03% |
| NPF gross perusahaan pembiayaan | 2,98% | 3,04% |
| NPL gross perbankan | 2,07% | 2,11% |
Sumber: Siaran Pers OJK SP 219/2026. NPF dan NPL adalah rasio pembiayaan/kredit bermasalah.
Setahun lalu, TWP90 masih 2,82% (September 2025, melalui Investortrust); pada Juni 2026 sudah 4,26% (melalui Kontan). Jika rasio itu dikalikan dengan outstanding, nilai pinjaman macet kira-kira Rp5,7 triliun, naik dari Rp5,1 triliun pada Agustus dan sekitar 2,2 kali lipat dari Rp2,6 triliun setahun lalu. Ini hitungan kasar penulis; kenaikannya terlalu besar untuk dijelaskan oleh penyebut yang menyusut Rp0,46 triliun saja.
Dampaknya terlihat pada pengaduan. Dari 94.363 pengaduan konsumen ke OJK sepanjang 1 Januari–12 Oktober 2026, sebanyak 42.221 atau 44,7% menyangkut industri teknologi finansial. OJK juga menerima 36.546 pengaduan pinjol ilegal hingga 28 Oktober 2026.
Tesis artikel ini: lonjakan kredit macet pindar lebih mencerminkan produk utang berbiaya tinggi yang menaruh seluruh risiko pada peminjam berpenghasilan tidak pasti, bukan semata lemahnya disiplin peminjam. Ada tiga dugaan penyebab yang perlu diuji.
Pertama, kemampuan bayar menurun. OJK sendiri menyebut faktor ini, dan Survei Konsumen Bank Indonesia Oktober 2026 mencatat porsi pendapatan untuk cicilan naik dari 9,7% menjadi 10,1% (melalui Kontan). Namun survei yang sama mencatat porsi tabungan naik dari 15,4% ke 16,4%, dan NPL bank turun. Survei itu mencakup rumah tangga di 18 kota, bukan khusus peminjam pindar. Data yang masih dibutuhkan: TWP90 menurut kelompok pendapatan dan usia.
Kedua, penjelasan pesaing: masalah terkonsentrasi di sebagian penyelenggara. OJK mencatat 16 dari 94 penyelenggara memiliki TWP90 di atas 5% per Agustus 2026, dan sebelumnya menyebut kelompok ini didominasi pendanaan produktif. Kalau begitu, angka agregat tidak otomatis berarti rumah tangga kebanyakan sedang tercekik. Yang melemahkan penjelasan ini: NPF BNPL, industri yang berbeda, juga naik. OJK belum merilis rincian per penyelenggara untuk September.
Ketiga, pelonggaran aturan. Pada September 2026 OJK meniadakan batas pinjaman maksimal di tiga penyelenggara bagi platform yang memenuhi syarat, termasuk menjaga TWP90 paling tinggi 5%. Waktunya berdekatan, tetapi ini korelasi: tunggakan 90 hari pada September berasal dari pinjaman yang macet sejak Juni atau sebelumnya. Pengaruhnya baru bisa dinilai pada data akhir tahun.
Kesimpulan sementara: tesis di atas baru didukung sebagian. Data publik belum dapat memisahkan tekanan rumah tangga dari kegagalan tata kelola platform, dan kemungkinan keduanya bekerja bersamaan.
B. Analisis ekonomi syariah
Dalam fikih, pinjaman uang (qardh) adalah akad tolong-menolong, sehingga tambahan yang disyaratkan atas pokok tergolong riba. “Manfaat ekonomi” harian pada pindar konvensional masuk kategori ini, berapa pun batas yang ditetapkan regulator. Al-Qur’an lalu mengatur apa yang terjadi setelah utang terlanjur ada: pemberi pinjaman berhak atas pokoknya (QS Al-Baqarah 2:279), dan bila peminjam dalam kesulitan, ia diberi tenggang sampai lapang, sementara menyedekahkan utang itu lebih baik (QS Al-Baqarah 2:280).
Syariat juga membedakan dua jenis penunggak. Hadis riwayat Al-Bukhari dan Muslim dari Abu Hurairah menyebut penundaan oleh orang yang mampu sebagai kezaliman (Shahih al-Bukhari no. 2400). Standar Syariah AAOIFI No. 3 tentang debitur yang menunda-nunda dibangun di atas pembedaan itu: standar tersebut hanya berlaku bagi debitur yang mampu, secara tegas mengecualikan debitur yang tidak mampu (mu’sir), dan melarang syarat kompensasi atas keterlambatan. Fatwa DSN-MUI No. 19/DSN-MUI/IV/2001 sejalan: bila ketidakmampuan nasabah sudah dipastikan, lembaga dapat memperpanjang jangka waktu atau menghapus sebagian maupun seluruh kewajiban.
Perbedaan pendapat yang berpengaruh pada kebijakan ada pada denda. AAOIFI membolehkan komitmen membayar sejumlah dana ke kegiatan sosial bagi penunggak yang mampu, asalkan tidak menjadi pendapatan lembaga; sebagian ulama menolak segala denda yang disyaratkan di muka. Keduanya sepakat bahwa orang yang benar-benar tidak mampu tidak boleh dikenai tambahan apa pun.
Di sinilah kesenjangannya. TWP90 menghitung semua tunggakan sebagai satu angka, dan penagihan memperlakukan semua penunggak sama, padahal fikih meminta pemilahan lebih dulu. Label syariah juga bukan jaminan. Fatwa DSN-MUI No. 117/DSN-MUI/II/2018 membolehkan pembiayaan berbasis teknologi dengan akad yang sah, tetapi PT Dana Syariah Indonesia, pindar berlabel syariah, gagal bayar kepada lebih dari 14 ribu pemberi dana dengan kerugian sekitar Rp2,4 triliun (melalui Katadata). OJK melaporkan aset senilai sekitar Rp432 miliar telah disita penyidik. Akad yang benar di atas kertas tidak menggantikan tata kelola.
C. Solusi empiris
Tiga langkah berikut disusun dari yang paling cepat sampai yang struktural. Rincian pelaksana, skala, dan ukuran keberhasilannya ada pada tabel.
| Solusi | Horizon | Pelaksana | Tahap pertama | Skala atau biaya | Indikator keberhasilan | Tingkat bukti |
|---|---|---|---|---|---|---|
| 1. Tenggang terpilah bagi peminjam yang tidak mampu | Paling lama 3 bulan | OJK, AFPI, penyelenggara pindar | Perintah tertulis OJK kepada penyelenggara ber-TWP90 di atas 5% untuk memilah penunggak dan menghentikan tambahan biaya bagi yang terverifikasi tidak mampu | Sekitar Rp5,7 triliun pinjaman macet (hitungan penulis); kerugian pemberi dana belum bisa diperkirakan tanpa data per penyelenggara | TWP90 industri kembali paling tinggi 5% dalam dua periode laporan; porsi akun yang direstrukturisasi diumumkan | Menjanjikan |
| 2. Pengalihan utang berbasis qardh dengan dana zakat dan infak | Percontohan 6–12 bulan | BAZNAS, lembaga amil zakat, pengurus masjid, bersama AFPI | Percontohan di tiga kota untuk 10.000 peminjam | Sekitar Rp25 miliar bila rata-rata pokok Rp2,5 juta (asumsi penulis; rata-rata resmi tidak ditemukan) | Pengembalian qardh minimal 90% pada bulan ke-12; paling banyak 10% peserta meminjam lagi ke pindar | Menjanjikan |
| 3. Pembiayaan produktif berbagi risiko dengan tata kelola diperketat | Struktural, 1–3 tahun | OJK, DSN-MUI, pindar syariah, koperasi syariah | OJK menerbitkan TWP90 terpisah menurut akad dan segmen | Belum bisa diperkirakan; porsi pindar syariah tidak ditemukan dalam rilis OJK | TWP90 portofolio bagi hasil tidak lebih tinggi daripada portofolio berbunga selama empat triwulan | Masih gagasan |
Solusi 1 menerjemahkan QS 2:280 dan Standar AAOIFI No. 3 ke prosedur: penyelenggara memilah penunggak dengan data lintas platform (Fintech Data Center AFPI), slip gaji, atau mutasi rekening, lalu memberi perpanjangan tanpa tambahan biaya kepada yang terbukti tidak mampu. Aturan OJK sudah menyediakan pijakan, yaitu batas beban utang 30% dari penghasilan sejak 2026 (melalui Kontan). Saya tidak menemukan evaluasi restrukturisasi di pindar, sehingga buktinya sebatas dasar hukum dan logika. Risikonya: peminjam yang mampu mengaku tidak mampu, kerugian jatuh ke pemberi dana, dan restrukturisasi dipakai menyamarkan kredit macet.
Solusi 2 memakai Fatwa DSN-MUI No. 31 Tahun 2002 tentang Pengalihan Utang dan pos zakat gharimin (orang berutang, QS At-Taubah 9:60). Lembaga zakat melunasi pokok saja kepada pemberi pinjaman, menegosiasikan penghapusan bunga, lalu peserta mengangsur tanpa tambahan atau dibebaskan bila fakir. Akhuwat di Pakistan menjalankan skema serupa dan melaporkan pengembalian di atas 99%; studi Rafay dkk. (2020) atas 387 peminjamnya menemukan ikatan sosial ikut menentukan pengembalian. Di Indonesia, BAZNAS Kota Malang pada 2021 membayar pokok Rp26,2 juta dari tagihan Rp39 juta seorang guru yang terjerat 24 aplikasi (melalui Beritajatim). Bukti Akhuwat bertumpu pada kedekatan komunitas masjid, sedangkan peminjam aplikasi di kota bersifat anonim, jadi hasilnya tidak otomatis berulang. Risikonya: dana zakat terbatas, dan skema harus menolak utang untuk judi daring.
Solusi 3 memindahkan sumber laba dari bunga ke bagi hasil usaha melalui akad yang diizinkan Fatwa No. 117, dengan pencairan lewat rekening penampungan dan audit syariah independen. Buktinya belum ada. Kasus Dana Syariah Indonesia dan dominasi segmen produktif di antara platform bermasalah justru menunjukkan bahwa tanpa tata kelola, berbagi risiko berubah menjadi memindahkan risiko ke pemberi dana.
D. Refleksi filosofis
Ekonomi arus utama memandang kredit konsumsi sebagai alat meratakan konsumsi antarwaktu, dan bunga tinggi sebagai harga wajar atas risiko. Pandangan itu konsisten, tetapi mengandaikan peminjam yang bebas memilih dan pemberi pinjaman yang rugi bila peminjam jatuh.
Dua ayat tadi menawarkan susunan lain. QS 2:279 berbicara tentang ‘adl (keadilan): tidak menzalimi dan tidak dizalimi, sehingga pokok kembali tanpa tambahan. QS 2:280 berbicara tentang ihsan (kebajikan melampaui kewajiban): memberi tenggang, bahkan merelakan. Dalam susunan ini, meminjami orang yang butuh bukan lini usaha. Laba dicari melalui jual beli, sewa, dan bagi hasil, yaitu kegiatan yang membuat pemilik modal ikut menanggung hasil. Ketika meminjami orang yang terdesak menjadi bisnis, pendapatan pemberi pinjaman bergantung pada berlanjutnya keterdesakan itu.
Ketiga solusi mengikuti urutan tersebut. Pemilahan penunggak adalah keadilan prosedural, pengalihan utang lewat zakat melembagakan ihsan, dan pembiayaan bagi hasil mengembalikan laba ke tempat risikonya dipikul.
Penutup
Angka 5,36% belum membuktikan krisis utang rumah tangga, tetapi sudah cukup untuk menunjukkan bahwa sistem saat ini tidak membedakan orang yang tidak mau membayar dari orang yang tidak mampu. Fikih, standar AAOIFI, dan fatwa DSN-MUI sepakat bahwa pembedaan itu wajib, dan sebagian alatnya sudah tersedia.
Agenda yang masih terbuka: bersediakah OJK menerbitkan TWP90 menurut segmen, akad, dan kelompok pendapatan? Tanpa data itu, baik regulator maupun lembaga zakat tidak tahu siapa yang sebenarnya perlu ditolong.
Artikel ini adalah kajian, bukan fatwa atau nasihat keuangan. Untuk keputusan hukum atau utang pribadi, hubungi ahli yang berwenang.
Referensi
Data dan berita
- Otoritas Jasa Keuangan. Siaran Pers SP 219/OJK/DKPU/XI/2026, Hasil RDK Bulanan Oktober 2026. 5 November 2026.
- Kontan. Angka TWP90 Fintech Lending Lampaui Ambang Batas Aman 5%, Ini Respons AFPI. 6 November 2026.
- Kontan. Batas Pinjaman 3 Fintech Lending Tak Berlaku, Risiko Kredit Jadi Sorotan. 18 September 2026.
- Kontan. Paylater Perbankan Masih Subur, Tumbuh 26,68% yoy per September 2026. 5 November 2026.
- Kontan. Pembiayaan BNPL Perusahaan Pembiayaan Tumbuh 31,35% per September 2026. 5 November 2026.
- Investortrust. TWP90 Pindar Tembus 5,36% per September 2026, Melewati Batas Maksimum. 5 November 2026.
- Kontan. Masyarakat Kurangi Porsi Belanja, Alokasi Pendapatan untuk Tabungan Meningkat (Survei Konsumen BI Oktober 2026). 9 November 2026.
- Kontan. TWP90 Fintech Lending Naik Jadi 4,73% per Agustus 2026, Ini Penjelasan OJK. Oktober 2026.
- CNBC Indonesia. 16 Pindar Kredit Macetnya Tinggi, OJK Ingatkan Risiko Ini. 18 Agustus 2026.
- Kontan. OJK Terapkan Ketentuan Pembatasan Pinjaman Borrower Fintech Lending (SEOJK 19/2025).
- Katadata. OJK Serahkan Temuan Baru Kasus Dana Syariah, Aset Disita Rp 432 Miliar. 30 Oktober 2026.
- Beritajatim. Pelunasan utang pinjol guru TK di Kota Malang melalui BAZNAS. 2021.
Rujukan syariah
- Al-Qur’an, QS Al-Baqarah 2:279, 2:280, dan QS At-Taubah 9:60.
- Shahih al-Bukhari no. 2400, dari Abu Hurairah; juga diriwayatkan Muslim.
- AAOIFI. Shari’ah Standard No. 3: Procrastinating Debtor; teks ruang lingkup dibaca melalui IslamicMarkets.
- DSN-MUI. Fatwa No. 19/DSN-MUI/IV/2001 tentang Al-Qardh.
- DSN-MUI. Fatwa No. 31 Tahun 2002 tentang Pengalihan Utang.
- DSN-MUI. Fatwa No. 117/DSN-MUI/II/2018 tentang Layanan Pembiayaan Berbasis Teknologi Informasi Berdasarkan Prinsip Syariah; ringkasan pada laman MUI.
Kajian
- Rafay, A., Farid, S., Yasser, F., dan Safdar, S. (2020). Social Collateral and Repayment Performance: Evidence from Islamic Micro Finance. Iranian Economic Review 24(1), 41–74.
- Akhuwat. Akhuwat: Microloans through Brotherhood (studi kasus, data lembaga sendiri).