Pembuka
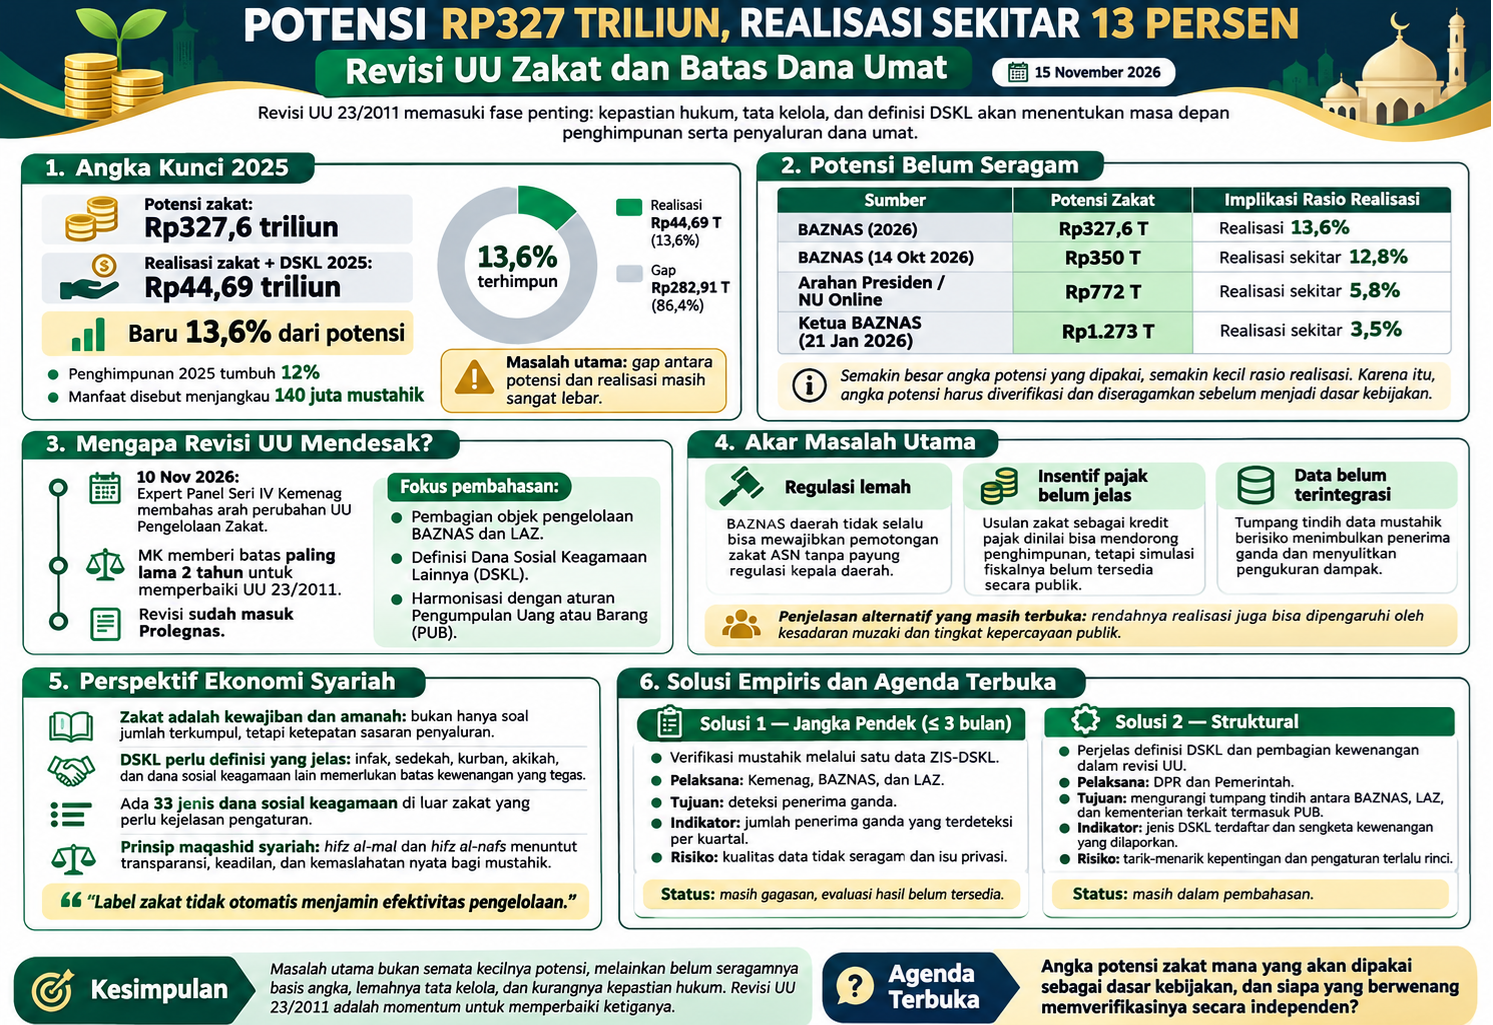
Pada 10 November 2026, Direktorat Pemberdayaan Zakat dan Wakaf Kementerian Agama menggelar Expert Panel Seri IV untuk merumuskan arah perubahan Undang-Undang Pengelolaan Zakat. Forum itu membahas pasal-pasal yang mengatur pembagian objek pengelolaan BAZNAS dan LAZ, definisi Dana Sosial Keagamaan Lainnya (DSKL), serta harmonisasi dengan aturan Pengumpulan Uang atau Barang (PUB). Pembahasan ini penting sekarang karena revisi UU 23/2011 bukan lagi wacana. Mahkamah Konstitusi memberi batas waktu paling lama dua tahun untuk memperbaiki undang-undang tersebut, dan revisi sudah masuk Prolegnas. Apa yang diputuskan dalam beberapa bulan ke depan akan menentukan bagaimana dana umat dikumpulkan dan disalurkan.
Tesis: Rendahnya realisasi zakat lebih banyak disebabkan kelemahan tata kelola dan kepastian hukum daripada keterbatasan potensi. Angka potensi yang beredar juga terlalu lebar untuk dijadikan dasar kebijakan. Penjelasan pesaing bahwa rendahnya realisasi terutama karena kesadaran muzaki belum bisa disingkirkan, dan data yang ada belum cukup untuk membedakan keduanya.
A. Potret empiris
Apa yang terjadi. Menurut data BAZNAS yang dikutip media, pengumpulan zakat dan DSKL pada 2025 mencapai Rp44,69 triliun, atau baru 13,6 persen dari potensi zakat sebesar Rp327,6 triliun (melalui Investortrust, cuplikan). Ketua BAZNAS dalam kegiatan pada 2 Agustus 2026 menyebut penghimpunan zakat nasional tumbuh 12 persen menjadi Rp44,6 triliun pada 2025 dan memberi manfaat kepada 140 juta mustahik (melalui Sindonews). Pertumbuhan ini nyata, tetapi selisihnya dengan potensi masih sangat besar.
Siapa yang terdampak. Yang paling terdampak adalah mustahik, khususnya rumah tangga miskin yang seharusnya menerima bantuan dari dana ini. Dampak lain dirasakan lembaga amil yang tidak punya kepastian hukum dalam mengelola dana di luar zakat. Ketua Komisi VIII DPR juga menyebut kepercayaan muzaki dan mustahik sebagai faktor yang memengaruhi besarnya dana terkumpul.
Potensi yang berbeda-beda. Angka potensi yang beredar sangat bervariasi, dan ini tidak kecil artinya:
| Sumber | Potensi yang disebut | Tanggal | Catatan |
|---|---|---|---|
| BAZNAS (melalui Investortrust) | Rp327,6 triliun | 2026 | Realisasi 2025 13,6% |
| BAZNAS (melalui Investortrust) | Rp350 triliun | 14 Oktober 2026 | Realisasi disebut 8–10% |
| Arahan Presiden (melalui NU Online) | Rp772 triliun | April 2026 | Dikutip dari pernyataan Ketua BAZNAS |
| Ketua BAZNAS (melalui JPNN) | Rp1.273 triliun | 21 Januari 2026 | Dihitung untuk Presiden dan Menteri Agama |
Perbedaan ini tidak sekadar teknis. Rasio realisasi bergantung sepenuhnya pada angka potensi di pembaginya. Dengan potensi Rp1.273 triliun, realisasi Rp44,6 triliun hanya sekitar 3,5 persen. Dengan potensi Rp327,6 triliun, realisasinya sekitar 13,6 persen. Hitungan penulis menunjukkan bahwa perbedaan asumsi potensi bisa membuat kesan “rendah” atau “sudah cukup baik” bergantung pada sumber yang dikutip.
Target dan skenario 2026. Pada awal tahun, BAZNAS memproyeksikan pengumpulan 2026 dalam tiga skenario: optimistis Rp65 triliun, moderat Rp63 triliun, dan pesimistis Rp56 triliun (melalui Katadata). Pada Maret, BAZNAS masih menargetkan Rp60 triliun. Pada Agustus, target yang disebut turun menjadi Rp50 triliun. Data realisasi sepanjang 2026 belum saya peroleh, sehingga belum bisa dipastikan target mana yang akan tercapai.
Akar masalah. Ada tiga faktor yang sering disebut, dan ketiganya belum diuji secara kuantitatif:
- Regulasi yang lemah. BAZNAS KBB menjelaskan bahwa sebagai lembaga nonstruktural, BAZNAS tidak bisa mewajibkan pemotongan zakat ASN tanpa payung regulasi dari kepala daerah. Ini korelasi kelembagaan yang masuk akal, tetapi belum dibandingkan dengan daerah yang sudah memiliki regulasi.
- Insentif pajak. BAZNAS menyebut penghimpunan zakat mal yang saat ini Rp27 triliun berpotensi melonjak jika zakat menjadi kredit pajak. Klaim ini belum didukung simulasi publik.
- Tumpang tindih data. Pemerintah meluncurkan satu data ZIS-DSKL untuk mencegah penerima zakat ganda. Dampaknya terhadap penghimpunan belum terukur.
B. Analisis ekonomi syariah
Zakat sebagai kewajiban dan amanah. Zakat adalah kewajiban harta yang disalurkan kepada golongan tertentu. Al-Qur’an menyebut delapan golongan penerimanya dalam QS At-Taubah ayat 60 (belum saya periksa teks lengkapnya). Karena itu, persoalan utama dalam revisi UU ini bukan sekadar mengumpulkan dana sebanyak mungkin, melainkan memastikan dana sampai kepada yang berhak dan dikelola dengan amanah.
DSKL dan batas kewenangan. Menurut Dirjen Bimas Islam, ada 33 jenis dana sosial keagamaan di luar zakat, seperti infak, sedekah, kurban, dan akikah. Batas kewenangan atas dana-dana ini perlu jelas, terutama karena PUB berada di ranah Kementerian Sosial (melalui Metro TV). Dalam kerangka fikih, infak dan sedekah bersifat sukarela, sehingga pengaturannya berfokus pada kepastian penyaluran sesuai kehendak pemberi, bukan pada kewajiban. Kepastian hukum yang diminta akademisi UIN Jakarta menjadi kunci agar pemberi tidak ragu menyalurkan dana.
Zakat sebagai pengurang pajak. Ada dorongan agar zakat diberi skema kredit pajak. Forum Zakat mendorong skema ini dan menyebutnya sebagai pintu masuk utama kebijakan, sementara Baznas menyebut ada dua syarat yang perlu dipertimbangkan, yaitu potensi penerimaan pajak yang digantikan dan dampaknya pada struktur zakat. Dari sudut syariah, perlu dibedakan antara zakat sebagai ibadah dan pajak sebagai kewajiban negara. Perbedaan pandangan tentang hal ini perlu dikaji lebih lanjut sebelum diatur, karena menyangkut hakikat zakat itu sendiri. Pendapat ulama dan lembaga yang spesifik tentang kredit pajak belum saya periksa dari kitab atau fatwa.
Kesenjangan antara prinsip dan praktik. Prinsip amanah menuntut transparansi, tetapi data penerima zakat ganda baru akan terkendali setelah satu data berjalan. Prinsip kepastian penyaluran menuntut batas kewenangan yang jelas, tetapi tumpang tindih antara BAZNAS, LAZ, dan kementerian masih terjadi. Kritik ini perlu disampaikan: label zakat tidak otomatis menjamin efektivitas pengelolaan.
C. Solusi empiris
Solusi 1 (jangka pendek, maksimal 3 bulan): Verifikasi penerima melalui satu data ZIS-DSKL.
- Mekanisme: mencocokkan data mustahik lintas BAZNAS dan LAZ untuk mendeteksi penerima ganda.
- Pelaksana: Kementerian Agama dan BAZNAS, dengan LAZ sebagai mitra.
- Bukti: Masih gagasan. Sistem baru diluncurkan pada Agustus 2026 dan belum ada evaluasi hasilnya.
- Biaya dan skala: belum ditemukan.
- Indikator: jumlah penerima ganda yang terdeteksi per kuartal. Angka dasarnya belum ada.
- Risiko: kualitas data yang tidak seragam antarlembaga, serta kekhawatiran privasi data penerima.
Solusi 2 (struktural): Kejelasan definisi DSKL dan pembagian kewenangan dalam UU.
- Mekanisme: merumuskan definisi DSKL, daftar jenis dana (33 jenis dalam kajian Kemenag), serta pembagian kewenangan antara BAZNAS, LAZ, dan kementerian terkait, termasuk PUB.
- Pelaksana: DPR dan pemerintah dalam revisi UU; Kemenag sebagai penyusun arah kebijakan.
- Bukti: Masih gagasan. Kajian pembahasan sudah berjalan, tetapi belum ada contoh penerapan yang saya periksa.
- Biaya dan skala: biaya pembahasan legislasi; belum ada estimasi.
- Indikator: jumlah jenis DSKL yang terdaftar dan jumlah sengketa atau tumpang tindih kewenangan yang dilaporkan. Angka dasarnya belum ada.
- Risiko: tarik-menarik kepentingan antarlembaga, serta kemungkinan pengaturan yang terlalu rinci sehingga menghambat penghimpunan sukarela.
Saya belum memeriksa bukti dari negara lain, sehingga penerapannya di Indonesia belum bisa diasumsikan. Kredit pajak zakat tidak saya tawarkan sebagai solusi karena perlu simulasi fiskal yang belum tersedia.
D. Refleksi filosofis
Perdebatan tentang zakat dan DSKL adalah perdebatan tentang amanah. Dalam kerangka tauhid, harta adalah titipan, dan zakat adalah bentuk pengakuan bahwa harta itu tidak sepenuhnya milik pribadi. Ketika angka potensi dipakai untuk mengukur keberhasilan, pertanyaan yang lebih mendasar sering terlewat: apakah dana yang terkumpul benar-benar sampai kepada mustahik dan dikelola dengan jujur. Angka penghimpunan yang besar tidak berarti apa-apa jika penerimanya ganda atau penyalurannya tidak jelas.
Maqashid syariah, khususnya hifz al-mal dan hifz al-nafs, memberi arah bahwa tujuan zakat adalah melindungi kehidupan dan harta mustahik. Dari sudut ini, solusi 1 bukan sekadar urusan administrasi, melainkan upaya memastikan dana tidak bocor kepada yang sudah terbantu sementara yang lain tetap kekurangan. Solusi 2 menyangkut kepastian hukum: tanpa batas kewenangan yang jelas, pemberi dan penerima sama-sama kehilangan rasa aman. Pendekatan arus utama cenderung mengukur efektivitas dari besarnya dana. Maqashid menuntut pertanyaan tambahan: sejauh mana dana itu membawa maslahah bagi mustahik.
Penutup
Potensi zakat yang besar belum tergarap karena data potensinya sendiri belum seragam, regulasi masih menyisakan celah, dan pengelolaan dana sosial keagamaan belum memiliki kepastian hukum. Revisi UU 23/2011 adalah kesempatan untuk memperbaiki ketiganya, tetapi kesempatan itu hanya bermakna jika angka yang dipakai dapat dipertanggungjawabkan.
Agenda terbuka: Angka potensi zakat mana yang akan dipakai sebagai dasar kebijakan, dan siapa yang berwenang memverifikasinya secara independen?
Referensi
- Metro TV News, “Kemenag Soroti Batas Pengelolaan DSKL dan PUB”, 10 November 2026. https://www.metrotvnews.com/read/b1oC64Xq-kemenag-soroti-batas-pengelolaan-dskl-dan-pub
- Investortrust.id, “Pembentukan Lembaga Pengelola Dana Umat Rp1.200 Triliun Perlu Dikaji Matang” (data BAZNAS 2026; halaman tidak dapat dibuka). https://investortrust.id/national/116041/pembentukan-lembaga-pengelola-dana-umat-rp1200-triliun-perlu-dikaji-matang
- Investortrust.id, “Potensi Zakat Rp 350 Triliun, Baznas Gandeng Kadin Perluas Penghimpunan”, 14 Oktober 2026. https://investortrust.id/business/119324/potensi-zakat-rp-350-triliun-baznas-gandeng-kadin-perluas-penghimpunan
- RCTI+/Sindonews, “Baznas Sebut Gerakan Zakat Pererat Persatuan dan Menyejahterakan Umat”, 2 Agustus 2026. https://www.rctiplus.com/news/detail/sindonews/5442299/baznas-sebut-gerakan-zakat-pererat-persatuan-dan-menyejahterakan-umat
- Katadata, “Potensi Pengumpulan Zakat Fitrah Tahun Ini Tembus Rp 65 Triliun”, 26 Februari 2026. https://katadata.co.id/amp/berita/nasional/69a03fee5f7f8/potensi-pengumpulan-zakat-fitrah-tahun-ini-tembus-rp-65-triliun/
- Medcom.id, “Prabowo dan Anggota Kabinet Bayar Zakat di Istana, Baznas Optimistis Target Rp60 T Tercapai”, 13 Maret 2026. https://www.medcom.id/nasional/peristiwa/PNg1erXk-prabowo-dan-anggota-kabinet-bayar-zakat-di-istana-baznas-optimistis-target-rp60-t-tercapai
- NU Online, “BAZNAS Dorong Digitalisasi dan Integrasi Zakat Nasional”, 17 April 2026. https://www.nu.or.id/nasional/baznas-dorong-digitalisasi-dan-integrasi-zakat-nasional-EkYMF
- JPNN.com, “HUT ke-25, Baznas Tegaskan Peran Zakat Menguatkan Indonesia”, 21 Januari 2026. https://m.jpnn.com/news/hut-ke-25-baznas-tegaskan-peran-zakat-menguatkan-indonesia
- TIMES Indonesia, “HNW Dorong Zakat Jadi Pengurang Pajak Langsung dalam Revisi UU Pengelolaan Zakat” (memuat Putusan MK Nomor 97/PUU-XXII/2024). https://timesindonesia.co.id/politik/599985/hnw-dorong-zakat-jadi-pengurang-pajak-langsung-dalam-revisi-uu-pengelolaan-zakat
- RMOL.id, “Revisi UU Zakat, FOZ Dorong Skema Zakat sebagai Pengurang Pajak”, 14 Juli 2026. https://rmol.id/politik/read/2026/07/14/714557/revisi-uu-zakat-foz-dorong-skema-zakat-sebagai-pengurang-pajak
- DDTC News, “Baznas Sebut Penghimpunan Zakat Bisa Melonjak jika Jadi Kredit Pajak”, 19 Juli 2026. https://news.ddtc.co.id/berita/nasional/1820957/baznas-sebut-penghimpunan-zakat-bisa-melonjak-jika-jadi-kredit-pajak
- DDTC News, “Zakat Jadi Kredit Pajak? Baznas Sebut Ada 2 Syarat”, 28 Juli 2026. https://news.ddtc.co.id/berita/nasional/1821180/zakat-jadi-kredit-pajak-baznas-sebut-ada-2-syarat
- RRI.co.id, “BAZNAS KBB Bidik Penghimpunan ZIS Rp7,5 Miliar”, 23 Februari 2026. https://rri.co.id/bandung/regional/2207252/baznas-kbb-bidik-penghimpunan-zis-rp75-miliar
- Detik.com, “Cegah Penerima Zakat Ganda, Pemerintah Luncurkan Satu Data ZIS-DSKL”, 6 Agustus 2026. https://www.detik.com/hikmah/ziswaf/d-8607464/cegah-penerima-zakat-ganda-pemerintah-luncurkan-satu-data-zis-dskl
- RCTI+/Sindonews, “Politik Penguatan Pengelolaan Zakat”, 16 Oktober 2026 (status Prolegnas). https://www.rctiplus.com/news/detail/nasional/5495631/politik-penguatan-pengelolaan-zakat
- Al-Qur’an, QS At-Taubah ayat 60. https://quran.com/at-taubah/60