Pembuka
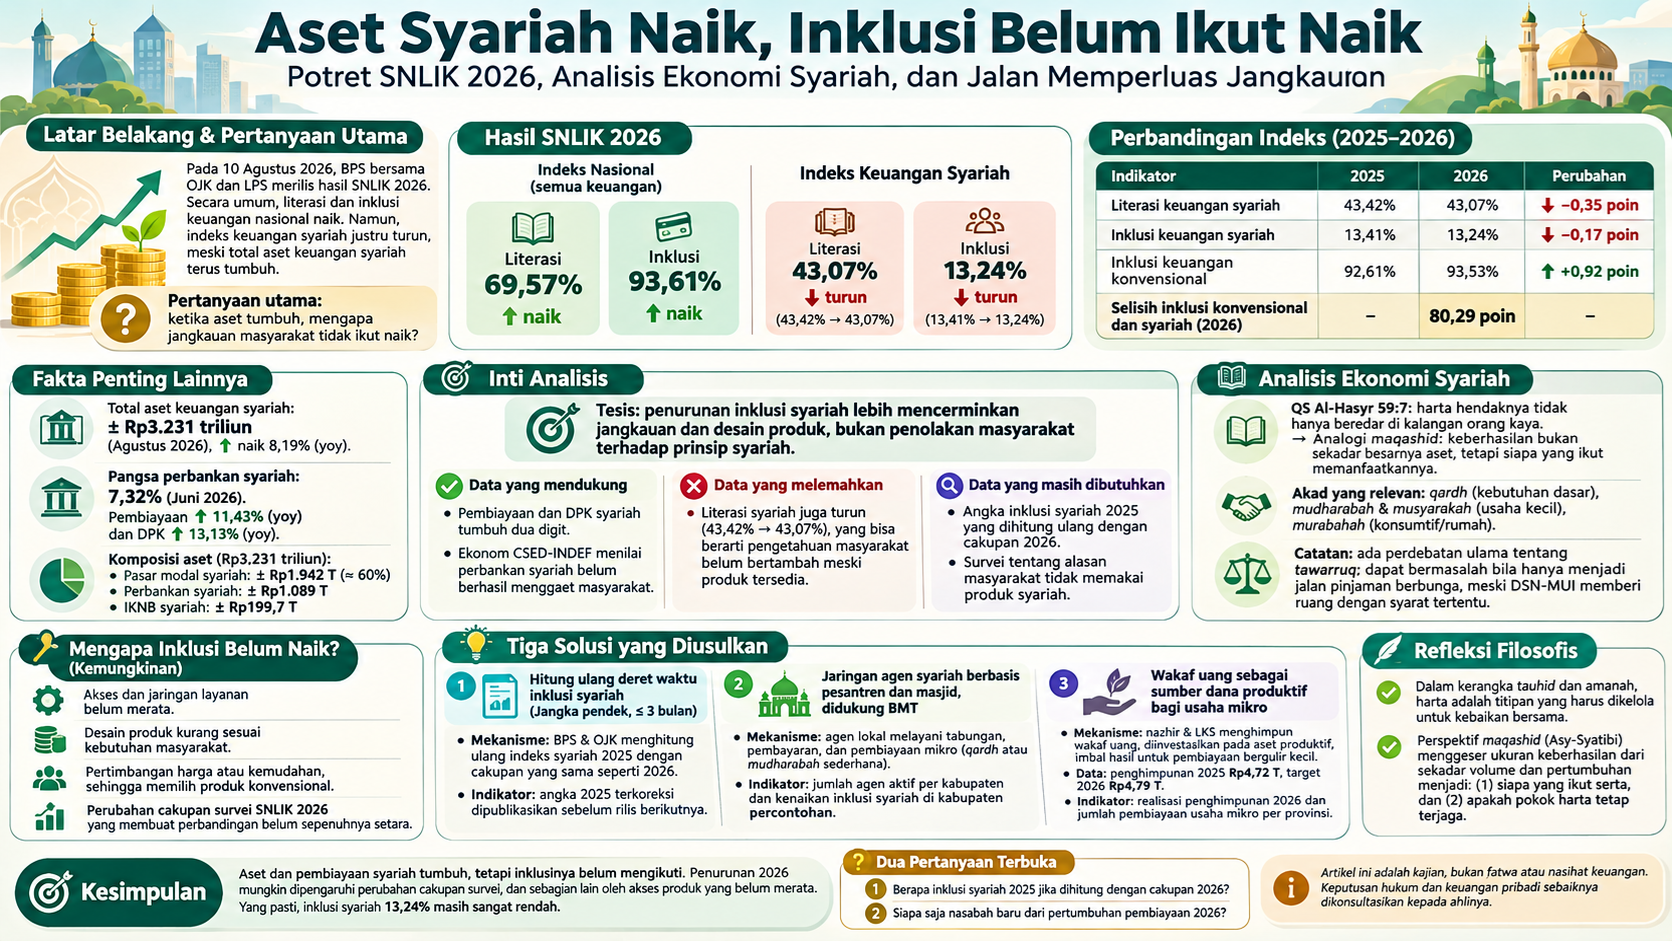
Pada 10 Agustus 2026, BPS bersama OJK dan LPS mengumumkan hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026. Indeks literasi keuangan nasional naik menjadi 69,57 persen dan indeks inklusi naik menjadi 93,61 persen. Namun pada indeks khusus keuangan syariah, arahnya berbalik. Literasi turun dari 43,42 persen menjadi 43,07 persen, sedangkan inklusi turun dari 13,41 persen menjadi 13,24 persen. Pada saat yang sama, OJK mencatat total aset keuangan syariah sekitar Rp3.231 triliun per Agustus 2026, naik 8,19 persen secara tahunan. Pertanyaannya sederhana tetapi mendasar: ketika aset tumbuh, mengapa jangkauan masyarakat tidak ikut naik? Pertanyaan ini penting sekarang karena pertumbuhan aset sering dibaca sebagai keberhasilan, padahal ukuran inklusi menjawab hal yang berbeda, yaitu siapa yang benar-benar memakai produk syariah.
A. Potret empiris
SNLIK 2026 mengumpulkan data dari 75.000 responden berusia 15–79 tahun di 38 provinsi dan 514 kabupaten/kota. Lapangan dilakukan pada 26 Januari hingga 18 Februari 2026 (rilis OJK). Perbandingan indeks syariah dan konvensional dapat dilihat pada tabel berikut.
| Indikator | 2025 | 2026 | Perubahan |
|---|---|---|---|
| Literasi keuangan syariah | 43,42% | 43,07% | turun 0,35 poin |
| Inklusi keuangan syariah | 13,41% | 13,24% | turun 0,17 poin |
| Inklusi keuangan konvensional | 92,61% | 93,53% | naik 0,92 poin |
| Selisih inklusi konvensional dan syariah (2026) | – | 80,29 poin | – |
Sumber: Kontan (12 Agustus 2026) yang mengutip BPS, dan rilis OJK. Selisih dan perubahan dihitung penulis.
Penurunan pada indeks syariah sebenarnya kecil. Namun BPS sendiri menyebut perubahan cakupan sebagai salah satu faktor. SNLIK 2026 sudah mengukur sampai tingkat provinsi, sedangkan survei tahun sebelumnya masih berskala nasional. Kepala BPS menyatakan bahwa faktor penurunan masih perlu dibedah agar perbandingannya setara. Rilis OJK juga mencatat bahwa cakupan lembaga diperluas, termasuk pergadaian, fintech lending, penyelenggara sistem pembayaran, dan aset kripto. Rilis itu tidak menjelaskan apakah klasifikasi tersebut juga dipakai pada 2025. Karena itu, penurunan 0,17 poin belum bisa dibaca sebagai tren nyata. Yang lebih pasti adalah level-nya: inklusi syariah hanya 13,24 persen, terpaut lebih dari 80 poin dari inklusi konvensional.
Di sisi industri, Bank Indonesia mencatat pangsa perbankan syariah 7,32 persen pada Juni 2026, dengan nilai aset sekitar Rp1.049 triliun. Pembiayaan perbankan syariah tumbuh 11,43 persen secara tahunan dan dana pihak ketiga tumbuh 13,13 persen (paparan BI, 3 Agustus 2026). Pembiayaan yang tumbuh dua digit sementara inklusi tidak ikut naik memunculkan pertanyaan: apakah pembiayaan baru menjangkau nasabah baru, atau lebih banyak memperdalam layanan bagi nasabah lama? SNLIK tidak menjawab itu, dan sumber yang saya buka juga tidak merinci distribusi nasabah per segmen. Ini masih hipotesis yang membutuhkan data.
Komposisi aset juga perlu dibaca hati-hati. Dari total Rp3.231 triliun, pasar modal syariah menyumbang sekitar Rp1.942 triliun, perbankan syariah sekitar Rp1.089 triliun, dan industri keuangan non-bank syariah sekitar Rp199,7 triliun (OJK, dikutip Hukumonline, 21 Oktober 2026). Sekitar 60 persen aset berada di pasar modal, sehingga kenaikan total aset tidak otomatis mencerminkan akses rumah tangga atau UMKM terhadap produk harian. Rujukan itu juga tidak merinci berapa bagian dari angka pasar modal yang berupa saham syariah.
Tesis penulis: penurunan inklusi syariah lebih mencerminkan jangkauan dan desain produk, bukan penolakan masyarakat terhadap prinsip syariah. Ada dua penjelasan pesaing. Pertama, masyarakat memilih produk konvensional karena alasan harga atau kemudahan. Kedua, indeks syariah turun semata-mata karena perubahan cakupan survei. Data yang mendukung tesis adalah pertumbuhan pembiayaan dan dana pihak ketiga, serta kritik ekonom CSED-INDEF bahwa perbankan syariah belum berhasil menggaet masyarakat (dikutip Kabarbursa, hanya cuplikan). Data yang melemahkan tesis adalah literasi syariah yang juga turun, yang bisa berarti pengetahuan masyarakat tidak bertambah meski produk tersedia. Data yang masih dibutuhkan adalah angka inklusi syariah 2025 yang dihitung ulang dengan cakupan 2026, dan survei tentang alasan masyarakat tidak memakai produk syariah.
B. Analisis ekonomi syariah
Prinsip yang paling relevan di sini adalah peredaran harta yang merata. QS Al-Hasyr 59:7 menyebut bahwa harta hasil fai’ dibagikan agar tidak hanya beredar di antara orang-orang kaya di antara kaum muslimin (terjemahan penulis berdasarkan edisi Indonesia QuranEnc; perlu dicocokkan dengan mushaf Kemenag). Ayat ini berbicara tentang harta yang dialokasikan negara, bukan tentang pasar keuangan. Karena itu, penerapannya pada inklusi keuangan adalah analogi tujuan (maqashid), bukan hukum langsung. Meski demikian, ayat ini memberi kerangka yang berguna: ukuran keberhasilan keuangan syariah bukan sekadar besarnya aset yang beredar, melainkan siapa yang ikut memanfaatkannya.
Akad yang relevan adalah qardh, yaitu pinjaman kebajikan tanpa tambahan imbalan, untuk kebutuhan dasar. Mudharabah dan musyarakah sesuai untuk usaha kecil yang berbagi hasil dan risiko. Murabahah banyak dipakai untuk pembiayaan konsumtif dan rumah. Perbedaan bentuk akad ini penting karena pembiayaan yang tumbuh belum tentu berbentuk bagi hasil. Perlu dicatat pula bahwa ada perdebatan ulama tentang tawarruq. Sebagian ulama dan standar internasional memandangnya bermasalah bila hanya menjadi jalan pinjaman berbunga, sementara DSN-MUI memberi ruang dengan syarat tertentu. Perdebatan ini memengaruhi kesimpulan: jika produk berlabel syariah ternyata berfungsi seperti kredit konvensional, label itu tidak menambah inklusi yang bermakna.
Kesenjangan antara prinsip dan praktik terlihat dari dua hal. Pertama, label syariah tidak otomatis menghadirkan manfaat. Bagi masyarakat yang tidak terjangkau kantor atau agen, produk syariah yang tersedia tetap tidak relevan. Kedua, literasi yang rendah, sekitar 43 persen, membuat keputusan memilih produk lebih bergantung pada kepercayaan kepada orang tertentu daripada pada informasi. Kritik ini berlaku bagi industri, bukan hanya bagi masyarakat.
C. Solusi empiris
Solusi 1 (langkah jangka pendek, paling lama 3 bulan): menghitung ulang deret waktu inklusi syariah.
- Mekanisme: BPS dan OJK menghitung ulang indeks syariah 2025 dengan cakupan wilayah dan lembaga yang sama dengan 2026, lalu mempublikasikan angka pembanding yang sebanding.
- Pelaksana: BPS dan OJK.
- Tahap pertama: memetakan variabel cakupan dan menguji sampel di provinsi yang tercakup pada kedua tahun.
- Biaya dan skala: belum tersedia. Diperlukan data anggaran SNLIK.
- Indikator keberhasilan: angka 2025 terkoreksi dipublikasikan sebelum rilis berikutnya. Baseline inklusi syariah saat ini adalah 13,24 persen.
- Tingkat bukti: Terbukti sebagai prosedur statistik. Dampaknya terhadap inklusi belum diukur karena ini bukan intervensi.
- Risiko dan keterbatasan: koreksi bisa membalik arah tren, dan langkah ini tidak menambah jangkauan sama sekali.
Solusi 2 (struktural): jaringan agen syariah berbasis pesantren dan masjid, didukung BMT.
- Mekanisme: agen lokal melayani tabungan, pembayaran, dan pengajuan pembiayaan mikro kepada BMT atau bank syariah. Pembiayaan kecil memakai qardh atau mudharabah sederhana.
- Pelaksana: OJK sebagai regulator, bank syariah dan BMT sebagai penyedia, pesantren dan masjid sebagai mitra agen.
- Bukti pendukung: Putri dan Firmansyah (2017) mengusulkan agen Laku Pandai berbasis masjid untuk memperluas layanan keuangan syariah (hanya cuplikan). Studi lain menemukan bahwa hanya sedikit bank syariah yang menyelesaikan program Laku Pandai, dengan kendala infrastruktur dan sumber daya agen (hanya cuplikan). Belum saya temukan evaluasi kuantitatif di Indonesia.
- Tingkat bukti: Masih gagasan.
- Biaya dan indikator: biaya belum tersedia. Indikator yang diusulkan adalah jumlah agen aktif per kabupaten dan kenaikan inklusi syariah di kabupaten percontohan dibandingkan kabupaten pembanding. Target angka belum dapat ditetapkan karena belum ada baseline per kabupaten.
- Risiko dan keterbatasan: pengawasan agen, kepatuhan Dewan Pengawas Syariah, dan keamanan data. Bukti dari Laku Pandai konvensional belum langsung dapat diterapkan karena konteks regulasinya berbeda.
Solusi 3 (struktural): wakaf uang sebagai sumber dana produktif bagi usaha mikro, dengan pokok wakaf dijaga.
- Mekanisme: nazhir terdaftar dan lembaga keuangan syariah penerima wakaf uang menghimpun dana, lalu menginvestasikannya pada aset produktif. Imbal hasil dipakai untuk pembiayaan bergulir kecil. Pokok wakaf tidak dipakai sebagai pinjaman karena sifatnya yang kekal.
- Pelaksana: Badan Wakaf Indonesia (BWI), nazhir, bank syariah sebagai penerima wakaf uang, dan BMT.
- Data: penghimpunan wakaf uang nasional 2025 tercatat Rp4,72 triliun, dengan target 2026 sebesar Rp4,79 triliun (Komisi VIII DPR RI, 22 Juni 2026). Data ini belum menunjukkan berapa bagian yang sudah dikelola secara produktif.
- Tingkat bukti: Masih gagasan. Saya belum menemukan evaluasi dampak dari skema ini di tingkat nasional.
- Indikator: realisasi penghimpunan 2026 dibandingkan target Rp4,79 triliun, serta jumlah pembiayaan usaha mikro yang didanai dari imbal hasil wakaf, dirinci per provinsi.
- Risiko dan keterbatasan: investasi wakaf produktif rentan gagal, tata kelola nazhir perlu diperkuat, dan pokok wakaf harus tetap terjaga.
D. Refleksi filosofis
Dalam kerangka tauhid dan amanah, harta bukan milik mutlak manusia, melainkan titipan yang harus dikelola untuk kebaikan bersama. Dari sudut ini, inklusi keuangan bukan sekadar memiliki rekening atau akses digital, melainkan memastikan nilai berputar sampai kepada orang yang membutuhkan. Jika aset syariah naik sementara jangkauannya tidak, amanah itu baru dijalankan sebagian.
Asy-Syatibi dalam Al-Muwafaqat merumuskan tujuan-tujuan syariah, termasuk pemeliharaan harta (hifz al-mal). Kerangka ini menggeser pertanyaan dari “apakah transaksinya sah?” menjadi “apakah harta itu terjaga dan memberi manfaat luas?” Catatan: halaman rujukan belum saya periksa langsung.
Pandangan arus utama cenderung mengukur keberhasilan pasar keuangan dari volume dan pertumbuhan. Perspektif maqashid menambahkan dua ukuran: siapa yang ikut serta, dan apakah pokok harta tetap terjaga. Di sinilah literasi dan inklusi menjadi berbeda. Literasi yang sedikit naik tetapi inklusi syariah yang tidak naik menunjukkan bahwa pemahaman tanpa sarana belum cukup. Solusi agen dan wakaf pada bagian C berupaya menyediakan sarana itu, sedangkan solusi pertama memastikan kita tahu apakah sarana tersebut benar-benar bekerja.
Penutup
Keuangan syariah Indonesia tumbuh dari sisi aset dan pembiayaan, tetapi indeks inklusinya belum mengikuti. Sebagian penurunan 2026 mungkin berasal dari perubahan cakupan survei, dan sebagian lain mungkin dari akses produk yang belum merata. Yang pasti, inklusi syariah 13,24 persen masih sangat rendah. Dua pertanyaan terbuka: berapa inklusi syariah 2025 jika dihitung dengan cakupan 2026, dan siapa saja nasabah baru dari pertumbuhan pembiayaan 2026?
Artikel ini adalah kajian, bukan fatwa atau nasihat keuangan. Keputusan hukum dan keuangan pribadi sebaiknya dikonsultasikan kepada ahlinya.
Kata kunci: literasi keuangan syariah; inklusi keuangan syariah; SNLIK 2026; wakaf uang; QS Al-Hasyr 59:7
Ringkasan (media sosial): Literasi keuangan syariah naik tipis menjadi 43,07 persen, tetapi inklusinya turun menjadi 13,24 persen pada SNLIK 2026, meski aset dan pembiayaan syariah terus tumbuh. Penurunan kecil itu belum bisa dibaca sebagai tren karena cakupan survei berubah, sehingga yang mendesak adalah mengukur ulang dengan data yang sebanding dan memperluas akses.
Referensi
- OJK, Siaran Pers SNLIK 2026 (versi Inggris), 11 Agustus 2026: https://ojk.go.id/en/berita-dan-kegiatan/siaran-pers/Pages/Indonesias-Financial-Literacy-and-Inclusion-Indices-Continue-to-Rise-2026-SNLIK-Results-Announcement.aspx
- OJK, SP 157/DKPU/OJK/VIII/2026 tentang EKSiS 2026, 20 Agustus 2026: https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/OJK-Dorong-Penguatan-Literasi-dan-Inklusi-Keuangan-Syariah-Melalui-EKSiS-2026.aspx
- Kontan, “Keuangan Konvensional Makin Luas, Inklusi Syariah Malah Turun,” 12 Agustus 2026: https://keuangan.kontan.co.id/news/keuangan-konvensional-makin-luas-inklusi-syariah-malah-turun
- Infobanknews, “Literasi dan Inklusi Keuangan Syariah Turun pada 2026, Ini Penjelasan BPS,” 10 Agustus 2026: https://infobanknews.com/literasi-dan-inklusi-keuangan-syariah-turun-pada-2026-ini-penjelasan-bps
- CNBC Indonesia, “Pangsa Bank Syariah Baru 7,32%, BI Sebut Ruang Tumbuh Besar,” 3 Agustus 2026: https://www.cnbcindonesia.com/market/20260803133319-17-756069/pangsa-bank-syariah-baru-732-bi-sebut-ruang-tumbuh-besar
- Hukumonline, “Ini Fokus OJK Kembangkan Industri Keuangan Syariah,” 21 Oktober 2026: https://www.hukumonline.com/berita/a/ini-fokus-ojk-kembangkan-industri-keuangan-syariah-lt6ad876f1bef8a/
- DPR RI Komisi VIII, Laporan Singkat Rapat ke-9 dengan BAZNAS dan BWI, 22 Juni 2026: https://berkas3.dpr.go.id/akd/dokumen/komisi8-14-4910d71c57b6234f5408294c4410dc1d.pdf
- QuranEnc, QS Al-Hasyr 59:7 (edisi Indonesia): https://quranenc.com/ff/browse/indonesian_complex/59/7
- Kabarbursa, kutipan ekonom CSED-INDEF tentang literasi syariah: https://www.kabarbursa.com/syariah/literasi-keuangan-syariah-turun-ekonom-indef-nilai-perbankan-syariah-belum-berhasil-gaet-masyarakat
- Putri, S. A. M., & Firmansyah, E. J. R. (2017), “Optimalisasi Laku Pandai Berbasis Masjid guna Literasi dan Inklusi Keuangan Syariah Berkelanjutan,” Jurnal Ekonomi dan Bisnis Islam 3(2): https://e-journal.unair.ac.id/JEBIS/article/download/6464/4594
- Studi tentang implementasi Laku Pandai pada bank syariah (Richtmann, AJIS): https://richtmann.org/journal/index.php/ajis/article/download/10574/10199/41051
- Asy-Syatibi, Al-Muwafaqat fi Usul al-Syari’ah (halaman rujukan belum diperiksa)