Jumat, 13 November 2026, Bursa Efek Indonesia (BEI) berhenti menghitung 296 saham dalam Indeks Harga Saham Gabungan (IHSG). Semuanya bagian dari daftar 383 saham berkepemilikan sangat terkonsentrasi atau high shareholding concentration (HSC): paling banyak sepuluh pemegang saham menguasai sedikitnya 92,5% saham. Sehari sebelumnya, hasil tinjauan MSCI, penyedia indeks acuan dana global, tidak memasukkan satu pun saham Indonesia ke indeks utamanya dan justru mengeluarkan dua saham lagi. Pada akhir Oktober, IHSG sudah turun 41,52% sejak awal tahun.
Isu ini mendesak bagi ekonomi syariah karena dua alasan. Indeks saham syariah ikut jatuh, bahkan lebih dalam daripada IHSG setidaknya hingga Agustus. Selain itu, dalam beberapa hari ke depan Otoritas Jasa Keuangan (OJK) wajib menetapkan Daftar Efek Syariah (DES) periode II 2026, paling lambat lima hari kerja sebelum akhir November. Momen ini tepat untuk bertanya: cukupkah label syariah bila cara harga terbentuk tidak lagi dipercaya?
A. Potret empiris
Tekanan datang bergelombang, dan puncaknya bertepatan dengan kabar tata kelola (lihat kronologi). Dalam usulan 15 Oktober, MSCI menyebut tiga alasan: struktur kepemilikan yang tetap buram, dugaan perdagangan terkoordinasi, dan minimnya bukti penegakan aturan yang berarti. Keesokan harinya, IHSG turun 11,57% justru ketika bursa global menguat; menurut KabarBursa, itu penurunan harian terdalam sejak krisis 1998. MSCI menerima masukan hingga 30 April 2027 dan akan memutuskan paling lambat 30 Juni 2027.
| Tanggal | Peristiwa |
|---|---|
| 13 Nov 2026 | BEI berhenti menghitung 296 saham HSC dalam IHSG; 84 saham HSC lain sudah dikeluarkan lebih dulu dan 3 saham lain tercatat di Papan Akselerasi (KabarBursa) |
| 12 Nov 2026 | Review MSCI November: tidak ada tambahan saham Indonesia di indeks utama, sedangkan BRPT dan BRMS dikeluarkan (BRMS pindah ke indeks small cap), efektif setelah 30 November (Katadata) |
| 4 Nov 2026 | OJK memerintahkan pengembalian keuntungan tidak sah Rp5,07 miliar dalam kasus saham PANR atas transaksi September 2022–Mei 2023 (Katadata) |
| 16 Okt 2026 | IHSG turun 11,57% ke 5.185; OJK menjatuhkan denda Rp2,1 triliun terkait transaksi saham DSSA serta proses IPO BREN dan CUAN (OJK) |
| 15 Okt 2026 | MSCI mengusulkan reklasifikasi Indonesia dari emerging market menjadi standalone market; pembekuan berlanjut (MSCI) |
| 28–29 Jan 2026 | MSCI membekukan penyesuaian indeks saham Indonesia; IHSG turun hampir 15% dalam dua hari (Investortrust) |
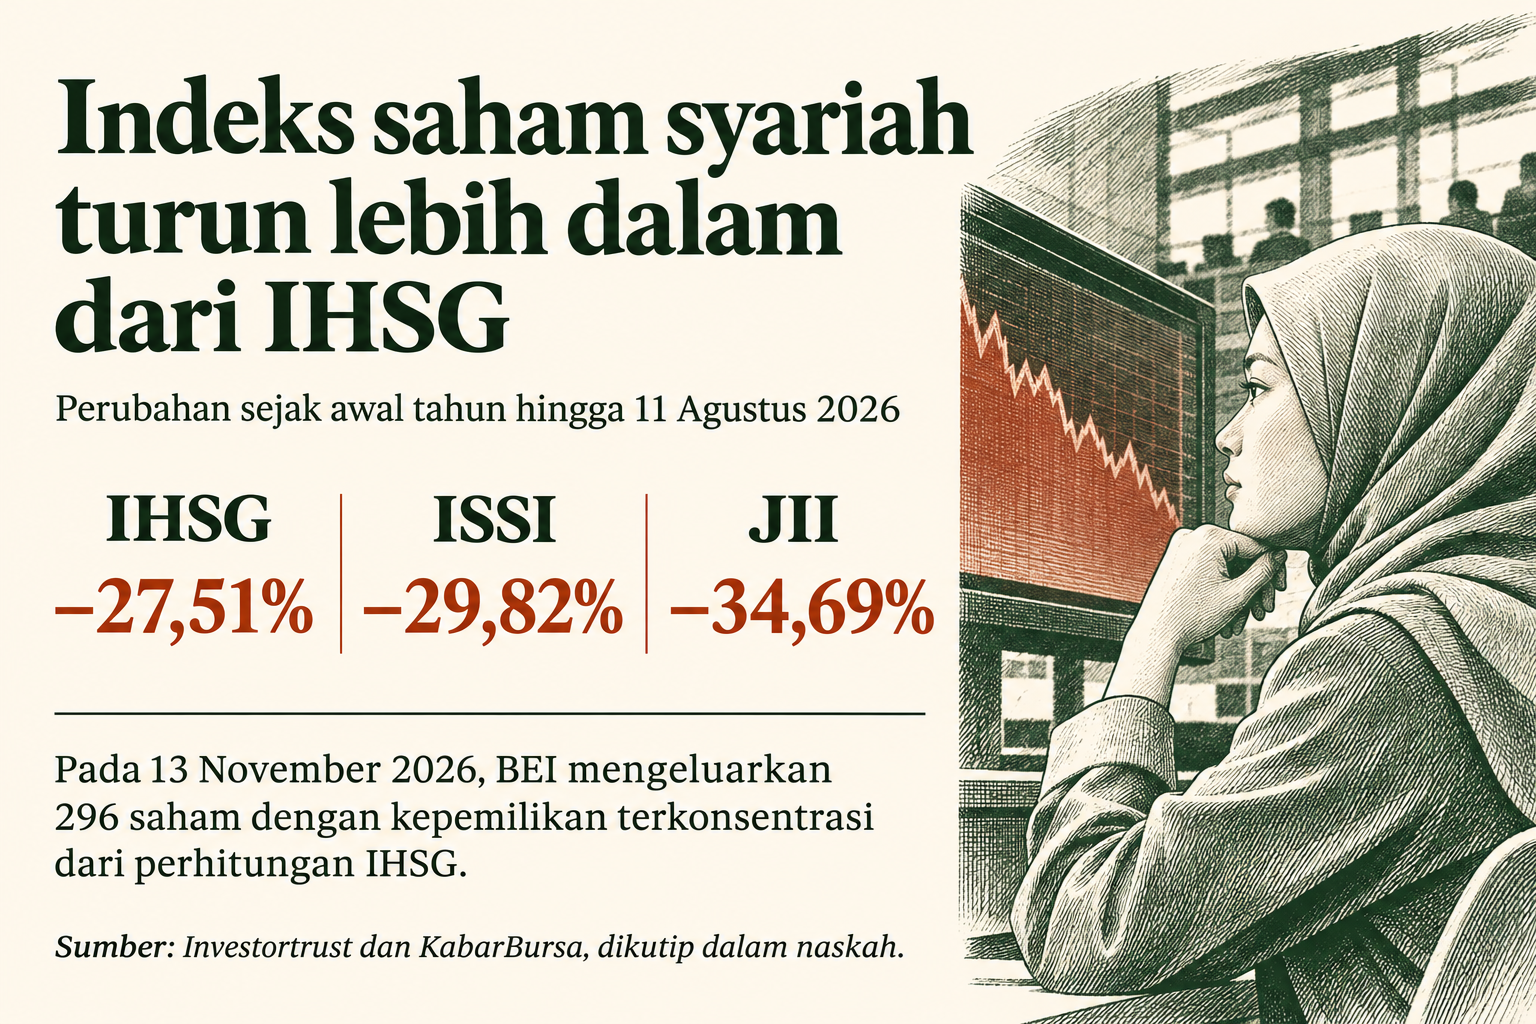
Dampaknya meluas. Pada akhir Oktober, OJK mencatat 33,55 juta investor pasar modal, naik 64,75% sejak awal tahun; banyak investor baru masuk ketika harga sedang jatuh. Investor asing mencatat jual bersih Rp16,88 triliun pada Oktober saja. Investor syariah tidak terlindungi: per 11 Agustus, ISSI turun 29,82% dan JII 34,69% sejak awal tahun, lebih dalam daripada IHSG (−27,51%; data melalui Investortrust). Kapitalisasi pasar ISSI menyusut dari Rp8.971,68 triliun pada akhir 2025 menjadi Rp5.361,78 triliun pada Juli 2026, turun 40,2% (hitungan penulis; angka ini juga dipengaruhi perubahan isi DES).
Daftar HSC menunjukkan kedalaman masalah. Saat BEI mengumumkan rencana mengeluarkannya pada 19 Oktober, saham HSC berbobot sekitar 18% IHSG. Daftar terbaru juga memuat dua emiten bank syariah, BRIS (konsentrasi 93,024%) dan PNBS (93,667%). BEI menegaskan status HSC bukan bukti pelanggaran. Namun, harga saham dengan porsi publik setipis itu mudah digerakkan segelintir transaksi, dan penegakannya lambat: kasus PANR baru berujung sanksi lebih dari tiga tahun setelah transaksinya.
Tesis dan penjelasan pesaing. Tesis artikel ini: kejatuhan 2026 terutama adalah krisis kepercayaan terhadap cara harga terbentuk, dan label syariah tidak melindungi investor darinya. Penjelasan pesaingnya adalah guncangan makro: perang di Timur Tengah, rupiah yang melewati Rp18.000 per dolar AS, dan kenaikan bertahap BI-Rate hingga 5,75% pada Juni 2026. Penjelasan makro didukung oleh ikut jatuhnya saham besar non-HSC seperti BBCA (−21,98% per 11 Agustus). Namun, penjelasan itu melemah karena bursa tetangga yang menghadapi lingkungan global serupa justru naik atau datar (grafik di bawah), dan kejatuhan harian terdalam sejak 1998 terjadi sehari setelah pengumuman MSCI. Data yang masih dibutuhkan: dekomposisi penurunan IHSG menurut kelompok saham (HSC dan non-HSC) serta studi peristiwa yang mengendalikan pergerakan bursa regional. Sampai data itu tersedia, simpulan paling jujur (analisis penulis): faktor makro menjadi latar, tata kelola menjadi penguat.
Di dalam IHSG sendiri, saham yang pada Oktober tercatat sebagai HSC, seperti BREN (−65,88%) dan DSSA (−76,61%), turun tiga hingga tiga setengah kali lebih dalam daripada BBCA pada periode yang sama (Investortrust; hitungan penulis). Pola ini sejalan dengan tesis tata kelola, meski penjelasan lain, seperti valuasi awal yang tinggi, belum dapat disingkirkan.
B. Analisis ekonomi syariah
Dalam fikih muamalah, pemegang saham adalah mitra dalam syirkah (perkongsian usaha), dan harga saham adalah nilai porsi kemitraan itu. Karena itu, Fatwa DSN-MUI No. 80/DSN-MUI/III/2011 tidak hanya mengatur jenis usaha, tetapi juga cara bertransaksi. Fatwa itu melarang antara lain najsy (menciptakan permintaan atau penawaran palsu, seperti pump and dump), taghrir (menggiring orang bertransaksi dengan tipuan, seperti wash sale), ikhtikar (menguasai pasokan untuk mengendalikan harga, seperti cornering), dan ghisysy (kecurangan, seperti marking at the close). Larangan najsy bersumber dari hadis Ibnu Umar riwayat al-Bukhari no. 6963, sedangkan QS An-Nisa’ (4): 29 hanya membenarkan perpindahan harta melalui perniagaan atas dasar kerelaan (taradhin). Menurut penulis, kerelaan itu cacat bila pembeli memutuskan berdasarkan harga bentukan transaksi pura-pura.
Celahnya ada pada jembatan antara larangan dan label: larangan mengikat pelaku transaksi, sedangkan label melekat pada emiten. POJK 8/2025 menyaring emiten dengan rasio utang berbasis bunga paling banyak 45% dari total aset (bertahap turun ke 33%) dan pendapatan nonhalal paling banyak 5%. Penawaran palsu dan ihtikar memang disebut sebagai contoh transaksi terlarang, tetapi hanya di bagian penjelasan dan untuk kegiatan emiten sendiri; konsentrasi kepemilikan dan integritas perdagangan sahamnya tidak termasuk kriteria. Standar Syariah AAOIFI No. 21 juga hanya memakai rasio, dengan kapitalisasi pasar sebagai penyebut utang (batas 30%), sehingga harga yang digelembungkan justru membuat rasio utang tampak lebih rendah (analisis penulis). Komisi Sekuritas Malaysia menambahkan penilaian kualitatif, tanda bahwa saringan di luar rasio bukan hal asing. Hasilnya terlihat di bagian A: label syariah tidak melindungi investor dari risiko termahal tahun ini.
Perbedaan pendapat yang berpengaruh menyangkut cakupan ihtikar. Dar al-Ifta Mesir, mengutip al-Ikhtiyar li Ta’lil al-Mukhtar karya al-Mawshili, mencatat bahwa Abu Yusuf memasukkan semua barang yang penimbunannya merugikan publik, sedangkan Muhammad bin al-Hasan membatasinya pada makanan manusia dan hewan. Fatwa 80/2011 sejalan dengan pandangan luas karena memasukkan cornering saham ke dalam ihtikar. Dengan pandangan itu, menguasai hampir seluruh saham beredar untuk mengendalikan harga adalah pelanggaran syariah, bukan sekadar urusan administratif. Namun, status HSC sendiri bukan bukti pelanggaran; yang harus dibuktikan adalah perilakunya.
C. Solusi empiris
Tiga solusi berikut saling melengkapi. Yang pertama dapat berjalan dalam tiga bulan, dua lainnya struktural. Target dalam tabel adalah usulan penulis.
1. Saringan integritas pada DES dan indeks syariah. OJK mencantumkan status HSC dan sanksi pasar yang masih berlaku pada setiap efek di DES, sementara BEI memastikan saham HSC juga keluar dari indeks syariah, seperti yang sudah diterapkan pada IHSG serta pada IDX30, LQ45, dan IDX80. Saya belum menemukan data apakah ISSI, JII, dan JII70 sudah mendapat perlakuan yang sama. Instrumennya bukan akad baru, melainkan hisbah (pengawasan pasar) melalui keterbukaan.
2. Penegakan yang memulihkan hak. Denda menghukum pelaku, tetapi tidak mengganti kerugian investor. Hadis riwayat al-Bukhari no. 2449 memerintahkan orang yang berbuat zalim menyelesaikan hak korbannya selagi di dunia; fikih menyebutnya radd al-mazalim (pengembalian hak yang dirampas). POJK 65/POJK.04/2020 mengatur bahwa pengembalian keuntungan tidak sah (PKTS) dikenakan bersamaan dengan sanksi administratif, tetapi dana kompensasi kerugian investor (DKKI) hanya dapat dibentuk bila dinilai layak; bila tidak, dananya dialihkan untuk pengembangan industri pasar modal. Usulannya: jadikan DKKI pilihan baku. Di Amerika Serikat, SEC menyalurkan US$345 juta kepada investor yang dirugikan pada tahun fiskal 2024. Data penyaluran DKKI di Indonesia belum saya temukan, sehingga bukti dari AS hanya menunjukkan bahwa mekanisme ini bisa berjalan.
3. Free float sebagai syirkah yang terbuka. Rights issue BRIS hingga 6,8 miliar saham seri B antara lain bertujuan menaikkan free float (porsi saham yang beredar di publik) dari sekitar 9,9%. Secara aritmetika, tujuan itu baru tercapai bila pemegang saham pengendali tidak mengambil seluruh haknya. Kajian Ding, Ni, dan Zhong (2016) di 55 negara menemukan free float berasosiasi dengan likuiditas yang lebih tinggi, terutama di negara dengan tata kelola kuat. Temuan itu korelasional, dan efeknya di Indonesia bisa lebih kecil selama penegakan masih lemah.
| Aspek | 1. Saringan integritas | 2. Penegakan yang memulihkan | 3. Free float terbuka |
|---|---|---|---|
| Jangka | Pendek: sampai Februari 2027 | Struktural: 1–2 tahun | Struktural: sampai akhir 2027 |
| Pelaksana | OJK, BEI, DSN-MUI, manajer investasi syariah | OJK dan BEI | Pemegang saham pengendali emiten HSC, OJK, BEI |
| Langkah pertama | Kolom status HSC dan sanksi pada pengumuman DES periode II 2026 atau DES insidental berikutnya | Menyertakan PKTS pada setiap sanksi manipulasi dan menerbitkan laporan berkala dana yang ditagih serta disalurkan | Pengendali BRIS melepas sebagian haknya dalam rights issue agar saham baru jatuh ke publik |
| Biaya atau skala | Rendah; daftar HSC sudah disusun BEI | Belum ada perkiraan; perlu data jumlah kasus dan biaya administrasi DKKI | Hingga 6,8 miliar saham baru; nilai rupiahnya bergantung pada harga pelaksanaan |
| Indikator | 100% efek DES memuat status HSC; bobot saham HSC di JII 0% pada evaluasi berikutnya | Waktu dari transaksi ke sanksi kurang dari 18 bulan (PANR: lebih dari 3 tahun); minimal 80% kasus manipulasi disertai PKTS dan DKKI | BRIS keluar dari daftar HSC (konsentrasi di bawah 92,5%) dan free float minimal 15% pada akhir 2027 |
| Tingkat bukti | Menjanjikan | Terbukti di AS; menjanjikan di Indonesia | Menjanjikan (bukti lintas negara bersifat korelasi) |
| Risiko | Status HSC disalahpahami sebagai haram; pilihan saham syariah menyempit | Sulit mengidentifikasi korban; sengketa hukum; biaya administrasi | Tekanan jual saat pasar lemah; dilusi; saham baru tidak terserap |
D. Refleksi filosofis
Dalam Ihya’ ‘Ulum al-Din (Kitab Adab al-Kasb wa al-Ma’asy, bab ketiga), al-Ghazali menyebut pengedaran dirham palsu sebagai kezaliman karena kerugiannya tidak berhenti pada satu orang. Penerima yang tidak tahu dirugikan, sedangkan penerima yang tahu akan meneruskannya, sehingga dirham itu terus berpindah tangan dan kerusakannya meluas. Ia juga mengutip pendapat sebagian ulama bahwa membelanjakan satu dirham palsu lebih berat daripada mencuri seratus dirham, sebab pencurian adalah satu dosa yang selesai, sedangkan uang palsu menjadi kebiasaan buruk yang terus ditiru. Menurut penulis, harga saham yang dibentuk transaksi semu bekerja seperti dirham palsu itu: reksa dana, dana pensiun, dan investor ritel yang memakainya sebagai acuan ikut menerima sinyal palsu.
Ekonomi arus utama sampai pada diagnosis serupa lewat jalan lain. Akerlof (1970) menunjukkan bahwa ketika pembeli tidak dapat membedakan barang baik dari barang buruk, harga turun untuk semuanya dan barang baik tersingkir dari pasar. Ancaman MSCI dapat dibaca sebagai gejala awalnya: dana asing menjauh, dan emiten yang tata kelolanya baik ikut menanggung diskon. Bedanya, kerangka syariah tidak berhenti pada efisiensi. Ibnu ‘Asyur, sebagaimana diuraikan Nugraha dan Tarmizi (2026), menyebut tujuan syariah atas harta antara lain rawaj (harta beredar di tangan sebanyak mungkin orang secara sah), wudhuh (kejelasan yang menjauhkan harta dari sengketa), dan ‘adl (keadilan). Ketiganya menuntun solusi di bagian C: wudhuh menuntut keterbukaan status HSC, ‘adl menuntut pemulihan hak korban, dan rawaj menuntut kepemilikan yang lebih tersebar.
Penutup
Krisis 2026 memperlihatkan bahwa label syariah menjawab pertanyaan apa yang diperdagangkan, tetapi belum menjawab bagaimana harganya terbentuk. Fikih sudah lama melarang najsy, taghrir, dan ihtikar; yang belum ada adalah jembatan dari larangan itu ke label dan ke pemulihan hak investor. Pertanyaan terbuka bagi OJK dan DSN-MUI: bila manipulasi atas suatu saham terbukti, perlukah saham itu dikeluarkan dari DES, padahal pemegang saham minoritasnya justru korban? Tenggat keputusan MSCI pada 30 Juni 2027 membuat pertanyaan itu tidak bisa lama ditunda.
Referensi
Data, regulasi, dan rilis resmi
- Otoritas Jasa Keuangan (5 November 2026). Siaran Pers SP 219/OJK/DKPU/XI/2026 tentang Rapat Dewan Komisioner Bulanan Oktober 2026.
- Otoritas Jasa Keuangan (2026). Statistik Saham Syariah Juli 2026.
- Otoritas Jasa Keuangan (2025). POJK No. 8 Tahun 2025 tentang Penerbitan Daftar Efek Syariah dan Daftar Efek Syariah Luar Negeri.
- Otoritas Jasa Keuangan (2020). POJK No. 65/POJK.04/2020 tentang Pengembalian Keuntungan Tidak Sah dan Dana Kompensasi Kerugian Investor di Bidang Pasar Modal.
- MSCI (15 Oktober 2026). Siaran pers tentang usulan reklasifikasi pasar Indonesia.
- U.S. Securities and Exchange Commission (2024). SEC Announces Enforcement Results for Fiscal Year 2024, rilis 2024-186.
- Bank Indonesia (18 Juni 2026). Siaran Pers No. 28/126/DKom: BI-Rate Naik 25 bps Menjadi 5,75%.
Rujukan syariah
- QS An-Nisa’ (4): 29.
- Shahih al-Bukhari no. 6963, larangan najsy (juga no. 2142 dan Shahih Muslim no. 1516).
- Shahih al-Bukhari no. 2449, perintah menyelesaikan kezaliman sebelum datang hari tanpa dinar dan dirham.
- DSN-MUI (2011). Fatwa No. 80/DSN-MUI/III/2011 tentang Penerapan Prinsip Syariah dalam Mekanisme Perdagangan Efek Bersifat Ekuitas di Pasar Reguler Bursa Efek, melalui TafsirQ.
- AAOIFI. Shari’ah Standard No. 21: Financial Paper (Shares and Bonds), salinan di situs Philippine Stock Exchange.
- Securities Commission Malaysia. Shariah-compliant Securities Screening Methodology.
- Dar al-Ifta al-Misriyyah (2017). Fatwa No. 4070 tentang ihtikar, mengutip al-Mawshili, al-Ikhtiyar li Ta’lil al-Mukhtar, jilid 4, hlm. 162.
- Al-Ghazali. Ihya’ ‘Ulum al-Din, Kitab Adab al-Kasb wa al-Ma’asy, bab ketiga, Wikisource Arab.
Kajian
- Akerlof, G. A. (1970). The Market for “Lemons”: Quality Uncertainty and the Market Mechanism. Quarterly Journal of Economics, 84(3), 488–500.
- Ding, X., Ni, Y., & Zhong, L. (2016). Free float and market liquidity around the world. Journal of Empirical Finance, 38, 236–257.
- Nugraha, M. N., & Tarmizi, E. (2026). مقاصد الشريعة الخاصة عند الإمام محمد الطاهر ابن عاشور في المعاملات المالية: دراسة تحليلية مقاصدية. PJIEFAS, 5(1), 110–130.
Berita (konteks)
- KabarBursa (15 November 2026). BEI jelaskan 296 saham HSC dikeluarkan dari perhitungan IHSG bukan karena pelanggaran.
- Okezone (12 November 2026). Daftar lengkap 383 saham HSC yang didepak dari IHSG.
- Katadata (12 November 2026). MSCI keluarkan BRPT dan BRMS dari indeks global, depak 7 saham dari small cap.
- Katadata (12 November 2026). BEI umumkan 27 emiten perbankan masuk daftar HSC, ada BRIS hingga BNGA.
- Katadata (19 Oktober 2026). BEI keluarkan saham HSC dari perhitungan IHSG, bobot 18% termasuk DSSA dan BREN.
- Katadata (4 November 2026). OJK jatuhkan sanksi atas tiga kasus pelanggaran di pasar modal.
- KabarBursa (21 Oktober 2026). BEI perjelas status saham HSC di tengah isu MSCI.
- KabarBursa (Oktober 2026). IHSG anjlok terdalam sejak krisis 1998, IPOT waspadai level ini.
- Investortrust (16 Oktober 2026). IHSG akhirnya ditutup jatuh 11,57% ke level terendah baru dalam 6 tahun terakhir.
- Investortrust (11 Agustus 2026). IHSG anjlok 27,51%, terburuk di ASEAN.
- Investortrust (Januari 2026). Ini keputusan MSCI yang tekan IHSG hampir 15% dalam dua hari.
- Kontan (6 November 2026). Pemegang saham setujui rights issue BSI (BRIS), perkuat permodalan dan free float.