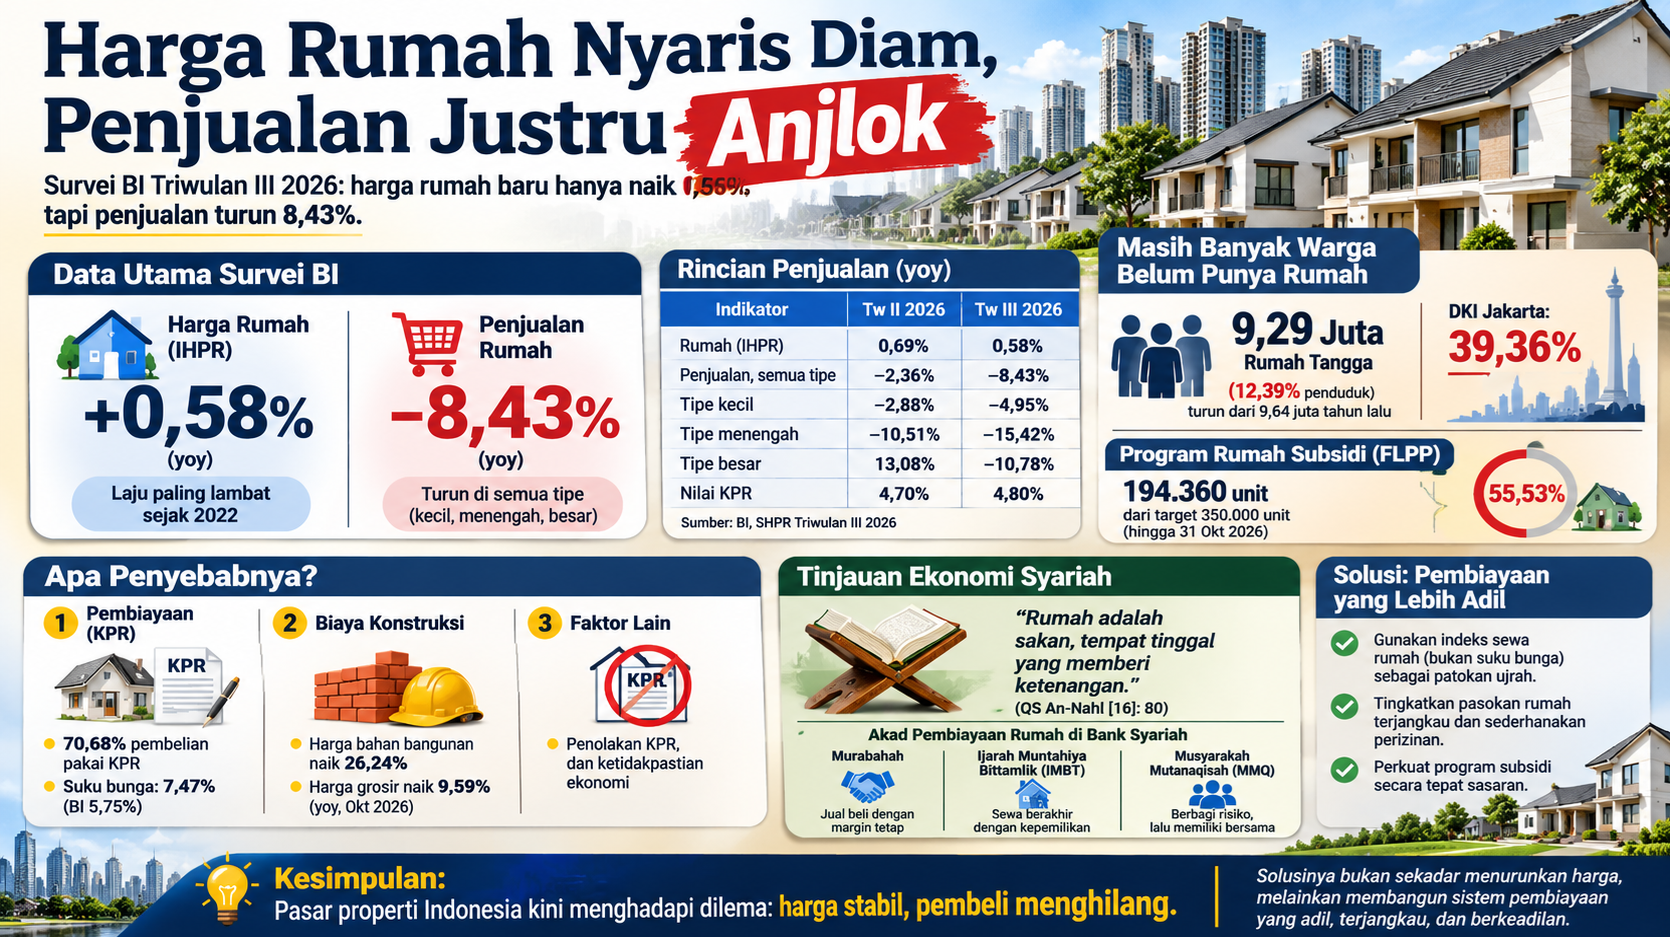
Pada 6 November 2026 Bank Indonesia (BI) merilis Survei Harga Properti Residensial triwulan III 2026, dan dua angkanya tampak bertolak belakang. Harga rumah baru hanya naik 0,58% dalam setahun, laju paling lambat sejak setidaknya 2022 menurut hitungan penulis atas tabel indeks BI. Namun penjualannya justru turun 8,43%.
Kalau harga nyaris diam dan orang tetap tidak membeli, persoalannya bukan lagi sekadar harga. Isu ini mendesak karena 9,29 juta rumah tangga belum memiliki rumah (BPS, Maret 2026), sementara program rumah subsidi baru menyalurkan 55,53% kuotanya hingga 31 Oktober 2026.
Tesis artikel ini: hambatan utama kepemilikan rumah saat ini terletak pada cara rumah dibiayai, yang menuntut penghasilan tetap dan membebankan hampir seluruh risiko jangka panjang kepada pembeli, lebih daripada pada kenaikan harganya.
A. Potret empiris
Survei BI mencakup pasar primer, yakni rumah baru dari pengembang, di 18 kota. Indeks harganya berada di 111,02 dengan tahun dasar 2018, artinya harga nominal hanya naik sekitar 11% dalam delapan tahun. Dengan inflasi umum 3,23% pada Oktober 2026 (BPS, melalui Dewan Ekonomi Nasional), harga rumah baru secara riil sedang turun; ini hitungan penulis. Meski begitu, penjualan menyusut di semua tipe.
| Indikator (% yoy) | Triwulan II 2026 | Triwulan III 2026 |
|---|---|---|
| Harga rumah (IHPR) | 0,69 | 0,58 |
| Penjualan, semua tipe | −2,36 | −8,43 |
| Penjualan tipe kecil | −2,88 | −4,95 |
| Penjualan tipe menengah | −10,51 | −15,42 |
| Penjualan tipe besar | 13,08 | −10,78 |
| Nilai KPR | 4,70 | 4,80 |
Sumber: BI, SHPR triwulan III 2026.
Yang terdampak adalah rumah tangga yang belum memiliki rumah: 9,29 juta atau 12,39% pada Maret 2026, turun dari 9,64 juta setahun sebelumnya (BPS). Di DKI Jakarta porsinya 39,36%. Program Fasilitas Likuiditas Pembiayaan Perumahan (FLPP), yaitu KPR bersubsidi untuk masyarakat berpenghasilan rendah, baru tersalur 194.360 dari target 350.000 unit per 31 Oktober 2026 (BP Tapera, melalui Liputan6).
Dugaan penyebab pertama adalah pembiayaan. Sebanyak 70,68% pembelian memakai kredit pemilikan rumah (KPR), dengan suku bunga 7,47% saat suku bunga acuan BI 5,75%. Pengembang menyebut bunga KPR (15,71%) dan besarnya uang muka (10,05%) sebagai penghambat. Yang melemahkan dugaan ini: bunga KPR relatif stabil dan nilai KPR masih tumbuh 4,80%, sehingga anjloknya penjualan triwulan III tidak dapat dijelaskan oleh perubahan bunga.
Penjelasan pesaingnya ada di sisi biaya. Hambatan terbesar menurut pengembang adalah harga bahan bangunan (26,24%), dan harga grosir bahan konstruksi memang naik 9,59% setahun pada Oktober 2026. Ini menjelaskan mengapa harga jual tidak bisa turun, tetapi belum menjelaskan mengapa pembeli menghilang ketika harga nyaris tetap.
Data yang masih dibutuhkan adalah tingkat penolakan KPR menurut jenis pekerjaan dan survei dari sisi pembeli, sebab survei BI hanya menanyai pengembang. Sampai data itu ada, kaitan pembiayaan dengan lesunya penjualan adalah korelasi yang masuk akal, belum sebab-akibat yang terbukti.
B. Analisis ekonomi syariah
Al-Qur’an menyebut rumah sebagai sakan, tempat tinggal yang memberi ketenangan (QS An-Nahl [16]: 80). Ayat ini bukan dalil tentang akad, tetapi memberi ukuran: pembiayaan rumah yang baik adalah yang menjaga fungsi ketenangan itu.
Bank syariah di Indonesia umumnya menawarkan tiga akad. Murabahah adalah jual beli dengan margin yang disepakati di awal sehingga cicilan tetap. Ijarah muntahiya bittamlik (IMBT) adalah sewa yang berakhir dengan pemindahan kepemilikan. Musyarakah mutanaqisah (MMQ) adalah kepemilikan bersama: bank dan nasabah membeli rumah berdua, lalu nasabah menyewa bagian bank dan membelinya sedikit demi sedikit.
Secara prinsip, MMQ paling dekat dengan gagasan berbagi risiko. Fatwa DSN-MUI No. 73/DSN-MUI/XI/2008 menetapkan bahwa keuntungan dari sewa (ujrah) dibagi sesuai nisbah, sedangkan kerugian ditanggung menurut porsi kepemilikan. Standar Syariah AAOIFI No. 12 tentang syirkah juga mencakup musyarakah menurun.
Kesenjangannya ada pada penentuan harga. Fatwa hanya mensyaratkan ujrah yang “disepakati”, tanpa mengatur patokannya. Dalam praktik, patokan itu bisa berupa suku bunga. Contohnya, laman produk BCA Syariah menyebut margin KPR berakad MMQ setelah masa tetap mengacu pada 4% ditambah suku bunga acuan BI. Margin tetap 15 tahunnya setara 7,69% per tahun, dekat dengan bunga KPR industri 7,47%. Satu bank tentu tidak mewakili industri, dan penulis tidak menemukan data industri tentang patokan ujrah.
Kajian akademik menguatkan kritik ini. Meera dan Abdul Razak (2009) menunjukkan bahwa rumus angsuran MMQ serupa dengan rumus kredit biasa, hanya suku bunga diganti tarif sewa, dan mereka menandai cara menaksir tarif sewa sebagai masalah yang belum selesai.
Di sinilah perbedaan pandangan yang berpengaruh pada kebijakan. Selama ujrah boleh mengikuti suku bunga, akad berbagi risiko akan menghasilkan beban yang hampir sama dengan utang berbunga. Mohd Yusof dkk. (2016) mengusulkan indeks sewa rumah sebagai pengganti patokan bunga.
C. Solusi empiris
Dua solusi berikut menyasar sisi pembiayaan. Kenaikan harga bahan bangunan dan perizinan memerlukan kebijakan lain di luar cakupan artikel ini.
1. Jangka pendek (hingga 31 Desember 2026): sisa kuota FLPP untuk pekerja berpenghasilan tidak tetap
FLPP menyediakan dana murah sehingga bank dapat memberi cicilan tetap berjangka panjang, termasuk lewat akad syariah. Bank Syariah Nasional adalah penyalur terbesar kedua dengan 46.747 unit. Pelaksananya BP Tapera, Kementerian Perumahan dan Kawasan Permukiman (PKP), dan bank penyalur.
Tahap pertama: dalam 30 hari, bank menerima riwayat tabungan dan transaksi usaha sebagai pengganti slip gaji, dimulai dari 4.093 unit rumah susun siap huni yang baru terserap 25 unit. Skalanya 155.640 unit sisa kuota, sekitar Rp19,4 triliun bila memakai rata-rata Rp124,6 juta per unit (hitungan penulis dari realisasi Rp24,22 triliun). Indikator usulan penulis: sedikitnya 2.000 unit rumah susun tersalur dan porsi debitur berpenghasilan tidak tetap diumumkan setiap bulan.
Tingkat bukti: Terbukti sebagai saluran, karena penyaluran FLPP triwulan III naik 9% dan Oktober naik 22% setahun ketika penjualan pasar turun; Menjanjikan untuk pekerja informal. Risikonya, kejar target akhir tahun menurunkan mutu seleksi. Data pembiayaan bermasalah FLPP tidak penulis temukan.
2. Struktural (1–3 tahun): sewa-beli dengan ujrah yang mengacu pada indeks sewa
Rumah tangga menyewa lebih dulu, membangun rekam jejak pembayaran, lalu membeli porsi kepemilikan secara bertahap melalui MMQ atau IMBT. Tarif sewanya mengikuti harga sewa rumah setempat, bukan suku bunga. Pelaksananya Kementerian PKP yang sejak 2025 mengkaji skema sewa-beli (melalui Antara), BI atau BPS sebagai penyusun indeks sewa, OJK, DSN-MUI, dan bank syariah.
Tahap pertama: menyusun indeks sewa di 18 kota survei BI, lalu uji coba di Jawa Barat (jumlah rumah tangga tanpa rumah terbesar) dan DKI Jakarta (persentase tertinggi). Perkiraan biaya belum tersedia; diperlukan data sewa pasar per kota dan tingkat gagal bayar pekerja informal. Indikator usulan penulis: 70% peserta mulai memiliki porsi rumah dalam 24 bulan, dengan pembiayaan bermasalah di bawah 5%.
Tingkat bukti: Menjanjikan untuk penetapan harga, sebab simulasi Mohd Yusof dkk. (2016) menemukan indeks sewa lebih stabil daripada suku bunga; Masih gagasan untuk pelaksanaan di Indonesia. Kajian itu berkonteks Malaysia dan belum tentu berlaku di sini karena Indonesia belum punya indeks sewa resmi. Risikonya, bank enggan karena margin lebih rendah, serta persoalan pajak dan gagal bayar yang juga dicatat Meera dan Abdul Razak.
D. Refleksi filosofis
Pembiayaan rumah arus utama memandang rumah sebagai agunan dan pembeli sebagai arus kas yang harus dapat dibuktikan. Kerangka ini efisien, dan adil untuk diakui bahwa ia telah membuat jutaan keluarga memiliki rumah. Namun ia punya titik buta: orang yang penghasilannya nyata tetapi tidak terdokumentasi menjadi tidak terlihat.
Konsep sakan menawarkan titik berangkat lain. Rumah pertama-tama adalah tempat memperoleh ketenangan, baru kemudian aset. Dalam kerangka maqashid syariah (tujuan-tujuan syariat) yang lazim dinisbatkan kepada Asy-Syatibi, tempat tinggal menopang penjagaan jiwa, keturunan, dan harta; penulis belum memeriksa langsung kitab al-Muwafaqat untuk rumusan ini. Pembiayaan yang membuat rumah menjadi sumber kecemasan selama dua puluh tahun berlawanan dengan tujuan itu.
Prinsip ‘adl (keadilan) lalu mengajukan pertanyaan yang jarang diajukan: siapa yang menanggung risiko waktu? Selama 15–20 tahun, suku bunga, penghasilan, dan nilai rumah dapat berubah. Fatwa MMQ sendiri berangkat dari pertimbangan bahwa musyarakah unggul dalam kebersamaan menanggung untung dan rugi.
Dua solusi di bagian C menerjemahkan gagasan itu. Jalur bagi pekerja berpenghasilan tidak tetap berarti menilai orang dari perilaku membayarnya, bukan dari kertasnya. Ujrah berbasis indeks sewa berarti harga mengikuti manfaat nyata rumah, bukan harga uang.
Penutup
Harga rumah baru yang nyaris tidak naik ternyata tidak membuat rumah lebih terjangkau. Data BI menunjukkan pasar yang terjepit dari dua sisi: biaya membangun naik, sementara pembeli tersaring oleh syarat dan beban pembiayaan. Akad syariah menyediakan kerangka berbagi risiko, tetapi kerangka itu baru bermakna jika harganya tidak lagi menumpang pada suku bunga.
Agenda terbuka: siapa yang akan menyusun indeks sewa rumah nasional, dan bersediakah bank syariah menerima margin yang mengikuti sewa ketika suku bunga sedang lebih tinggi?
Artikel ini adalah kajian, bukan fatwa atau nasihat keuangan. Keputusan membeli rumah dan memilih akad sebaiknya dikonsultasikan dengan ahli fikih dan perencana keuangan.
Referensi
- Bank Indonesia. Survei Harga Properti Residensial Triwulan III 2026. Dirilis 6 November 2026.
- Badan Pusat Statistik. BPS Rilis Perdana Statistik Perumahan 2026: Akses Rumah Layak Huni Meningkat. 22 Agustus 2026.
- Kompas.com. BPS: 9,29 Juta Rumah Tangga di Indonesia Belum Punya Rumah. 13 Agustus 2026.
- Liputan6.com. BP Tapera Gandeng BTN dan BSN Kejar Target 350.000 Rumah Subsidi. 2 November 2026.
- Dewan Ekonomi Nasional. Laporan Inflasi Bulan November 2026. 2 November 2026.
- DSN-MUI. Fatwa No. 73/DSN-MUI/XI/2008 tentang Musyarakah Mutanaqishah. 14 November 2008 (salinan di TafsirQ, bersumber dari dsnmui.or.id).
- AAOIFI. Shari’ah Standard No. 12: Sharikah (Musharakah) and Modern Corporations.
- NU Online. Al-Qur’an Surah An-Nahl ayat 80, terjemah dan tafsir.
- BCA Syariah. KPR iB: ketentuan margin. Diakses 11 November 2026.
- Meera, A.K.M. dan Abdul Razak, D. (2009). Home Financing through the Musharakah Mutanaqisah Contracts: Some Practical Issues. Journal of King Abdulaziz University: Islamic Economics 22(1), 121–143.
- Mohd Yusof, R., Mahfudz, A.A., Che Mohamed Arif, A.S., dan Ahmad, N.H. (2016). Rental index rate as an alternative to interest rate in Musharakah Mutanaqisah home financing. International Journal of Islamic and Middle Eastern Finance and Management 9(3), 397–416.
- Antara. Kementerian PKP: Skema sewa beli dapat jadi solusi pekerja informal. Agustus 2025.
- CNN Indonesia. Survei BI: Harga Rumah Naik Tipis, Penjualan Anjlok 8,43 Persen. 6 November 2026.